1 değil 10 kere zarardasın kesin olan şu : sen kiracısın ve her yıl kiran azami olarak olsa dahi %40 artıyor!
yıllık 100 bin TL kira ödediğini düşünelim ve cebinde hazır 100 bin TL olsa bile bunu 181 günlük faize yatırdığında sana getirisi 11 bin TL yıllık dersek 23 bin TL kazanç söz konusu. Ancak yıl sonu kira arttığı için yine zarardasın.
5 yıl önce herkes ev alabilirdi faiz oranları %0,67 idi geçen yıla kadar arkadaşım %2 den 10 yıllık kredi çekmişti gülmüştüm ona ancak ne kadar doğru karar olduğunu anladım ülkede enflasyon belası var bunun için birşeyi zamanında alın aldırın !!!!
Bedava Kiralık Ev Tutmak. Yatırımda Hedge Yöntemi
23
●978
- 18-08-2024, 18:28:51yorum için teşekkürler,SEOPro adlı üyeden alıntı: mesajı görüntüle

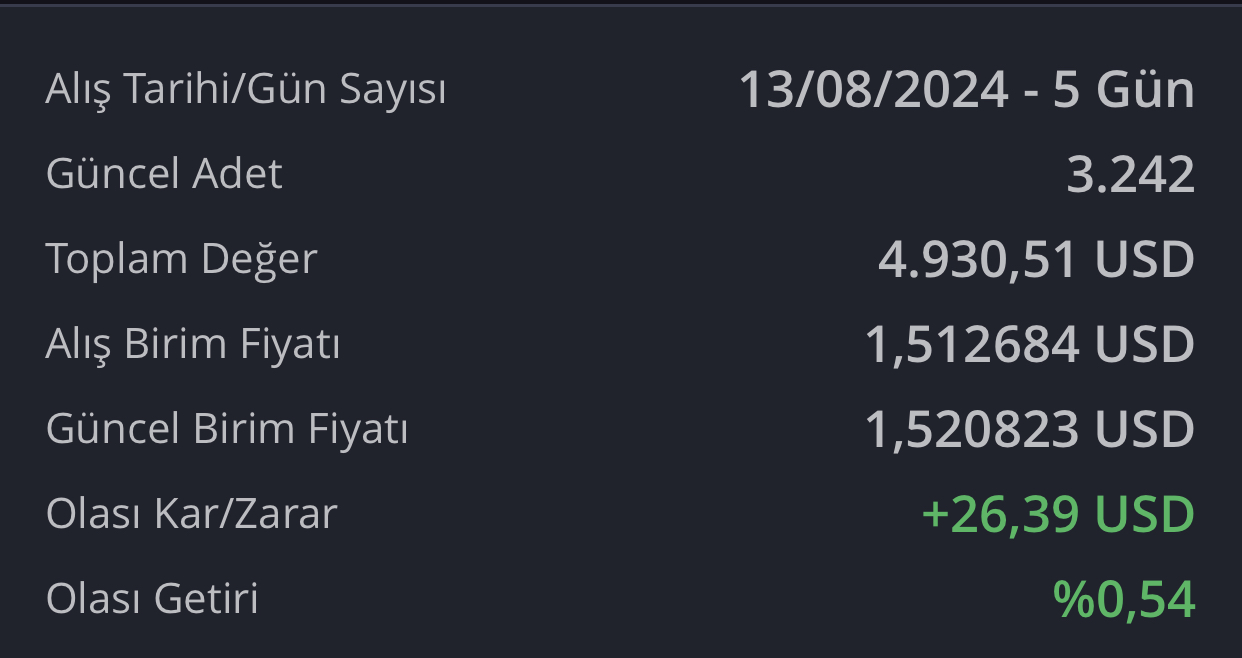
Görsel üzerinden anlatacağım,
1 yıl sonunda 160k yatırıp aldığım 4900 dolar fon getirisi ile yaklaşık 6k dolar yapacak.
Dolar şuan 33,68 (satarken genelde 1 tl altına satılı), yılsonunda yani Ağustos 2025 tarihinde, merkez bankasına göre 40 lira civarında olacak (inanırsan) bizim beklentimiz 50-60 arasında olması
eğer40 lira olursa 240k tl
50 lira olursa 300k tl
60 lira olursa 360k olacak demektir
Ben ayda 13k ödüyorum. Yıllık 156k yapar, eğer dolar 40 olursa elde edeceğim kar 85k, 50 olursa 144k, 60 lira olursa 204k kar olacak. yani 60 tl olduğunda kira ödemem 0 tl/ay, 50 lira olursa 1.2k/ay, 40 tl olursa 7k/ay olacak.
Başta dediğim gibi, bunu enflasyona göre düşünmüyorum, zira o para kirayı telafi etmesi için. Farklı daha agresif ve riskli yöntemler var.
Mesela; Abd borsalarında 250k yatırımım var. Usd bazlı, altında 50k var, tr hissede 400k var. ppf de 60k var risk algısı ile alakalı durum.
Gelelim sonraki seneye, evet zam gelecek 13k min. 20k olur diyorum. Tabi yapmaya başladığım ev bitmezse.
Eğer bitmez ise, ayda 20k ödersem zaten dolarda fonda 240-360k arasında para durmaya devam edecek, sonraki seneyi telafi etmek için.
Ne oldu diyelim, bu şekilde 5 yıl geçti, her yıl fondaki para (duruma göre değişiklik yaparak) kirayı telafi etti, 5 yıl sonunda da bana daire alacak para birikmiş olu. o para (mevcuttaki, 160k 5 yılda yaklaşık 10k artarsa 1,6m tl olur) tekrar kullanılarak (para yönetimi) daire dahi aldırabilir. (ytd)
iyi forumlar. - 18-08-2024, 19:34:58Elinizde yıllık peşin kira bedeli kenara ayırabiliyorsanız rakamı işletmek ve artırmak mantıklı ama bir çok kişi için sorun ellerinde yıllık kira bedeli olmayışı ve ya da olsa bile eğer sadece o kadarsa bunu riske edememeleri.
Ama bu mantık eğer kenarda paranız varsa aylık tüm giderler için de kullanılabilir, zaten bu bilgilere sahip biri bunu kullanıyordur da, zenginlerin çoğu bu şekilde yaşıyor. - 18-08-2024, 21:05:33doğru, bunu ve daha fazlasını yapabilmek için elde yeteri kadar hatta daha fazlası bulunmalıdır.madredeus adlı üyeden alıntı: mesajı görüntüle
Evet zenginler bu şekilde yapıyor, hatta daha farklı bir çok yöntem var.
2023 ocak ayında faizler düşükken, pahalılık o kadar arttı ki, kazancımın yetmeyeceğinin farkındaydım. Bankalardan 170k kredi çektim, maksat hayat pahalılığını eve yansıtmamaktı. Biliyordum ki, enflaayondan dolayı her taksitte ödediğim paranın değeri düşecekti. Çektiğim 170k ya 240 k olarak 2 senede ödeyecektim ve 5 taksidim kaldı (ayda 10k)
Ne kaybettim, bu süreçte zararım 50k civarı 2 yılda, yıllık 25 aylık 2k zarar ettim. Ne kazandım? Aileme hayat pahalılığını daha doğrusu kazancımın yetmemesini yansıtmadım. mutlu mesut 2 yıl geçirdiler. Yeni fikirler ve para yönetiminde tecrübe kazandım. Çünkü bunu imkanı olan, zenginler dahi yapıyordu.
Önünğzdeki yıl daha büyük fırsatlar var, tabi parası olana, parası olmayan için çok kötü zamanlar geliyor.
iyi forumlar - 18-08-2024, 23:44:03Son yazdığınız açıklamalara göre konu şekilleniyor zaten
Ben şunu anlıyorum elinizin altında zaten hazırda eviniz var bir kaç yıl içinde bitecek gibi.
Elinizin altında bir ev parasının yarısı daha var. Hali ile şuan verdiğiniz kira boş yere cebimden çıkmasın onu nasıl kazanırım sorusu var.
Zaten paranız dövizdeki materyallerde olduğu için TL bazında zarar etmezsiniz eğer ki ABD borsalarında aldığınız hisse düşmez ise bknz : Intel !!
Ben olsam bu endişeli ortamda ne ABD ne tr borsalarından asla yatırım yapmam - 19-08-2024, 00:24:47Kısaca şöyle özetleyim, arsam var, ruhsat aldım ev yapacağım, evi yapacak param da var. Ancak ekonomi o kadar kötüye gidiyor ki, evimin olması bir şey ifade etmeyecek (duvarları mı kemireceğiz), üstüne çocukların geleceğini de düşünmem gerekiyor.SEOPro adlı üyeden alıntı: mesajı görüntüle
Haliyle, cebimden çıkan her kuruşu uzun vadede ve kısa vadede nasıl değerlendirebilirim onu düşünüyorum. Para kriz zamanlarında kazanılıyor, daha kötüsünü henüz görmedik, bu da daha kötüsü geldiğinde daha iyi fırsatlar olacağını gösteriyor (parası olana). Bu nedenle yüksek ödemelerden kar etmek, küçük hesaplarla uğraşmaktan iyidir.
Kabaca önümüzdeki ay, evin iç duvar ve çatısı için profil demir almam lazım, yaklaşık olarak, bulunduğum yerden alırsam 50k, başka ilçeden alırsam 40k tutacak. (doların artmasından önce almaya çalışacağım) aradaki 10k ya da üstüne 10k ekleyerek ihtiyacım olan 3 makine alacağım. Bir nevi evimin bitişine kendime ayrıca bir atölye açacak kadar makine dizmiş olacağım.
Evimi kendim yapacağım (%40 işçilik tasarrufu yapıyorum) İşi yapabilmek için 8 aydır sanayide çalışıyorum, iş öğreniyorum. Ev bittiğinde ise elimde hem ev maliyetinden ettiğim tasarruf, hem de kriz zamanında iş yapabileceim farklı iş kollarını öğrenmiş oluyorum. Elde edeceğim maddi kazanç yaklaşık 400k, Meslek olarakta, kaynak, proje okuma, tesisat, alçıpan, çatı, seramik, aydınlatma v.b. gibi alanlar olacak.
Aylık ödedeiğim kirayı da ev maliyetine ekliyorum.
Yani aslında yapmaya çalıştığım şey para yönetimi. 2 yılı aşkın süredir planlama yapıyorum bunun için. eğer ben öğrenebilirsem, gelecekte de çocuklarıma öğreteceğim. Bu da henüz gerçekleşmemiş kazancım olacak.
iyi forumlar.