
Allah'a şükürler olsun ki, bugün benim için de açmış olduğum Google Adsense KDV davaları sonucunda verilen olumlu kararı paylaşmak kısmet oldu.
Son 2-3 senedir gece gündüz bizi ilgilendiren vergi mevzuatlarına, hukuk konularına çalıştık, yazılar / makaleler okuduk, anlamaya çalıştık, kafa yorduk..
Google Adsense gelirlerinde hizmet ihracının tıklamaların konumuna bağlı olmaması gerektiğini, hizmetin Google Ireland Limited firmasına yapıldığını, tıklama konumları ister yurt içinde olsun ister yurt dışında olsun bu gelirlerin tamamen KDV'den muaf olması gerektiğini, hizmetten yalnızca Google Ireland Limited firmasının yurt dışında (İrlanda'da) faydalandığını, bizim bizzat reklam verenden reklam alarak reklamcılık faaliyeti yapmadığımızı, reklamcılık faaliyetini Google Ireland Limited firmasının yaptığını, bizim Google Ireland Limited firmasına anlık olarak bir web sitesi alanı kullandırttığımızı / tahsis ettiğimizi / kiraladığımızı, hizmet ihracı istisnasından faydalanabilmek için KDV kanununda fatura kesme zorunluluğunun bulunmadığını, kanunda bulunmayan bir şartın tebliğ ile getirilemeyeceğini, KDV kanununda hizmet ihracının şartlarını belirleme yetkisinin Maliye Bakanlığı'na verilmediğini, hizmet ihracında faturanın sadece hizmetin yurt dışındaki bir firmaya yapılmış olduğunu gösterir bir tevsik (ispat) aracı olduğunu, hizmetin yurt dışındaki bir firmaya (İrlanda'da mukim Google Ireland Limited firmasına) yapıldığının banka dekontları ile ispatlanabildiği bir durumda hizmet ihracından faydalanabilmek için kanunda yer almayan fatura kesme zorunluluğunun artık aranmaması gerektiğini, kaldı ki geçmişte mükellefiyet kaydı bulunmayan bir kişinin geçmişe dönük fatura kesmesinin mümkün olmadığını, fatura kesmemiş olmanın cezasının özel usulsüzlük cezası olduğunu ve fatura kesmemiş olmak sebebiyle kişilerin hizmet ihracı istisnasından faydalandırtılmaması suretiyle ikinci bir kez cezalandırılmaması gerektiğini ifade etmeye çalıştık. Bu konular daha önceden forumda çok tartışıldı, ben de düşüncelerimi bu yönde olabildiğince ifade etmeye çalıştım. Merak eden arkadaşlar daha önceki mesajlarımı / mesajlarımızı inceleyebilirler.
Tıklama konumlarım %99.5 oranının üzerinde yurt dışı kaynaklı olmasına rağmen ve web sitem tamamen İngilizce içerikli olmasına rağmen ben yukarıdaki görüşlerimi mahkeme karşısında da değiştirmedim. Aynen yukarıda ifade etmeye çalıştığım gibi, savunmalarımı doğru bildiğim, doğru olduğuna sonuna kadar inandığım şekilde yapmaya çalıştım. Haklı olduğuma / olduğumuza inandığım için yapılandırma kapsamında davalarımı da geri çekmedim.
Allah'a şükürler olsun ki, mahkeme çok iyi bir inceleme yaparak bu düşüncelerimin / düşüncelerimizin doğru olduğunu onaylamış oldu.
Bu dava konusundaki inceleme 2015, 2016, 2017, 2018 yılları için yapılmıştı. Aşağıda 2015 yılı için verilen kararı paylaşmam yeterli olacaktır. Devam eden davalarınız varsa, eğer isterseniz emsal olarak gösterebilirsiniz. Diğer yıllar için verilen kararlar da yine aynı mahkeme, aynı karar tarihi ve aynı gerekçe ile verildi. Eğer davalı (idare) kararı istinafa götürürse, ileride istinaf kararının sonucunu da paylaşacağım kısmetse.
2015 yılı: İstanbul 14. Vergi Mahkemesi, Karar Tarihi: 26.10.2021, E: 2020/2851, K: 2021/2421;
2016 yılı: İstanbul 14. Vergi Mahkemesi, Karar Tarihi: 26.10.2021, E: 2020/2852, K: 2021/2422;
2017 yılı: İstanbul 14. Vergi Mahkemesi, Karar Tarihi: 26.10.2021, E: 2020/2853, K: 2021/2423;
2018 yılı: İstanbul 14. Vergi Mahkemesi, Karar Tarihi: 26.10.2021, E: 2020/2854, K: 2021/2424 şeklinde.
Şimdiye kadar tüm iyi niyetiyle bu görüşlerimin / görüşlerimizin yanında olan, destek olan, emsal kararlarını esirgemeden paylaşan herkese çok teşekkür ederim.
----------------------
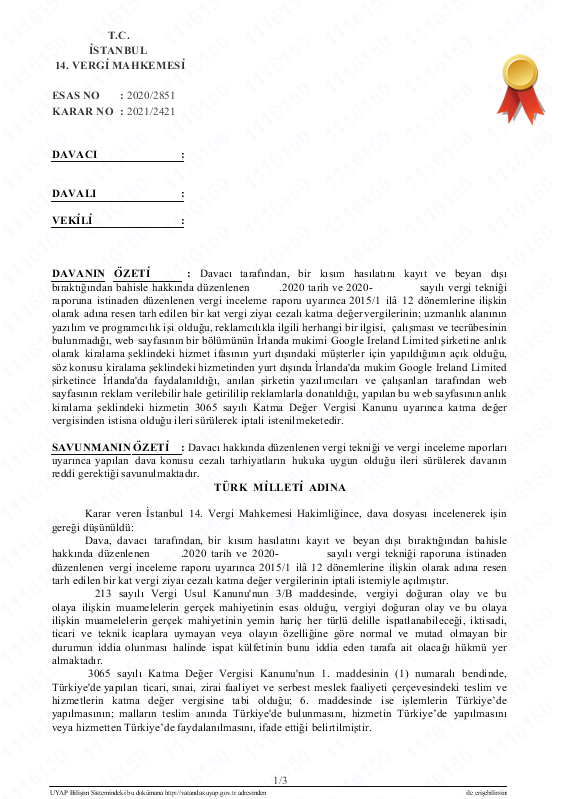
T.C.
İSTANBUL
14. VERGİ MAHKEMESİ
ESAS NO: 2020/2851
KARAR NO: 2021/2421
DAVACI: ...
DAVALI: ... VERGİ DAİRESİ MÜDÜRLÜĞÜ
VEKİLİ: ...
DAVANIN ÖZETİ: Davacı tarafından, bir kısım hasılatını kayıt ve beyan dışı bıraktığından bahisle hakkında düzenlenen XX.XX.2020 tarih ve 2020-X-XXX/XX sayılı vergi tekniği raporuna istinaden düzenlenen vergi inceleme raporu uyarınca 2015/1 ilâ 12 dönemlerine ilişkin olarak adına resen tarh edilen bir kat vergi ziyaı cezalı katma değer vergilerinin; uzmanlık alanının yazılım ve programcılık işi olduğu, reklamcılıkla ilgili herhangi bir ilgisi, çalışması ve tecrübesinin bulunmadığı, web sayfasının bir bölümünün İrlanda mukimi Google Ireland Limited şirketine anlık olarak kiralama şeklindeki hizmet ifasının yurt dışındaki müşteriler için yapıldığının açık olduğu, söz konusu kiralama şeklindeki hizmetinden yurt dışında İrlanda'da mukim Google Ireland Limited şirketince İrlanda'da faydalanıldığı, anılan şirketin yazılımcıları ve çalışanları tarafından web sayfasının reklam verilebilir hale getirilip reklamlarla donatıldığı, yapılan bu web sayfasının anlık kiralama şeklindeki hizmetin 3065 sayılı Katma Değer Vergisi Kanunu uyarınca katma değer vergisinden istisna olduğu ileri sürülerek iptali istenilmektedir.
SAVUNMANIN ÖZETİ: Davacı hakkında düzenlenen vergi tekniği ve vergi inceleme raporları uyarınca yapılan dava konusu cezalı tarhiyatların hukuka uygun olduğu ileri sürülerek davanın reddi gerektiği savunulmaktadır.
TÜRK MİLLETİ ADINA
Karar veren İstanbul 14. Vergi Mahkemesi Hakimliğince, dava dosyası incelenerek işin gereği düşünüldü:
Dava, davacı tarafından, bir kısım hasılatını kayıt ve beyan dışı bıraktığından bahisle hakkında düzenlenen XX.XX.2020 tarih ve 2020-X-XXX/XX sayılı vergi tekniği raporuna istinaden düzenlenen vergi inceleme raporu uyarınca 2015/1 ilâ 12 dönemlerine ilişkin olarak adına resen tarh edilen bir kat vergi ziyaı cezalı katma değer vergilerinin iptali istemiyle açılmıştır.
213 sayılı Vergi Usul Kanunu'nun 3/B maddesinde, vergiyi doğuran olay ve bu olaya ilişkin muamelelerin gerçek mahiyetinin esas olduğu, vergiyi doğuran olay ve bu olaya ilişkin muamelelerin gerçek mahiyetinin yemin hariç her türlü delille ispatlanabileceği, iktisadi, ticari ve teknik icaplara uymayan veya olayın özelliğine göre normal ve mutad olmayan bir durumun iddia olunması halinde ispat külfetinin bunu iddia eden tarafa ait olacağı hükmü yer almaktadır.
3065 sayılı Katma Değer Vergisi Kanunu'nun 1. maddesinin (1) numaralı bendinde, Türkiye'de yapılan ticari, sınai, zirai faaliyet ve serbest meslek faaliyeti çerçevesindeki teslim ve hizmetlerin katma değer vergisine tabi olduğu; 6. maddesinde ise işlemlerin Türkiyede yapılmasının; malların teslim anında Türkiye'de bulunmasını, hizmetin Türkiyede yapılmasını veya hizmetten Türkiyede faydalanılmasını, ifade ettiği belirtilmiştir.
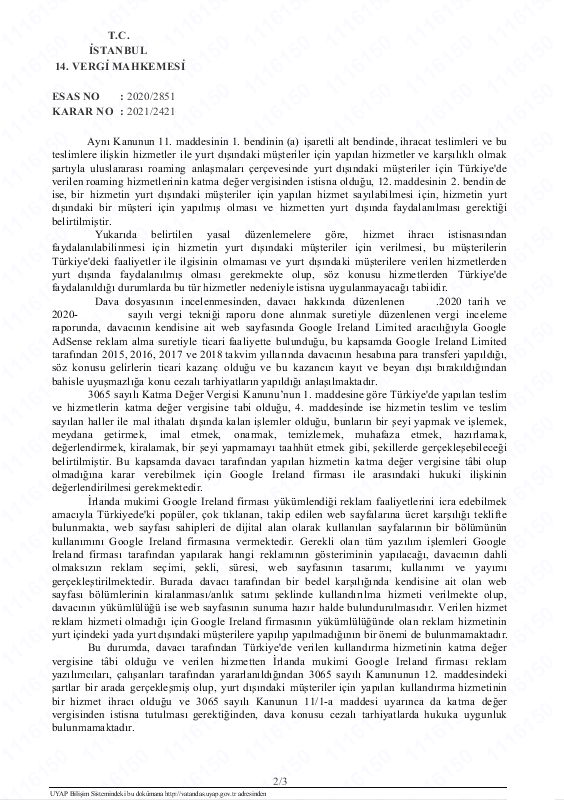
Aynı Kanunun 11. maddesinin 1. bendinin (a) işaretli alt bendinde, ihracat teslimleri ve bu teslimlere ilişkin hizmetler ile yurt dışındaki müşteriler için yapılan hizmetler ve karşılıklı olmak şartıyla uluslararası roaming anlaşmaları çerçevesinde yurt dışındaki müşteriler için Türkiye'de verilen roaming hizmetlerinin katma değer vergisinden istisna olduğu, 12. maddesinin 2. bendin de ise, bir hizmetin yurt dışındaki müşteriler için yapılan hizmet sayılabilmesi için, hizmetin yurt dışındaki bir müşteri için yapılmış olması ve hizmetten yurt dışında faydalanılması gerektiği belirtilmiştir.
Yukarıda belirtilen yasal düzenlemelere göre, hizmet ihracı istisnasından faydalanılabilinmesi için hizmetin yurt dışındaki müşteriler için verilmesi, bu müşterilerin Türkiye'deki faaliyetler ile ilgisinin olmaması ve yurt dışındaki müşterilere verilen hizmetlerden yurt dışında faydalanılmış olması gerekmekte olup, söz konusu hizmetlerden Türkiye'de faydalanıldığı durumlarda bu tür hizmetler nedeniyle istisna uygulanmayacağı tabiidir.
Dava dosyasının incelenmesinden, davacı hakkında düzenlenen XX.XX.2020 tarih ve 2020-X-XXX/XX sayılı vergi tekniği raporu done alınmak suretiyle düzenlenen vergi inceleme raporunda, davacının kendisine ait web sayfasında Google Ireland Limited aracılığıyla Google AdSense reklam alma suretiyle ticari faaliyette bulunduğu, bu kapsamda Google Ireland Limited tarafından 2015, 2016, 2017 ve 2018 takvim yıllarında davacının hesabına para transferi yapıldığı, söz konusu gelirlerin ticari kazanç olduğu ve bu kazancın kayıt ve beyan dışı bırakıldığından bahisle uyuşmazlığa konu cezalı tarhiyatların yapıldığı anlaşılmaktadır.
3065 sayılı Katma Değer Vergisi Kanununun 1. maddesine göre Türkiye'de yapılan teslim ve hizmetlerin katma değer vergisine tabi olduğu, 4. maddesinde ise hizmetin teslim ve teslim sayılan haller ile mal ithalatı dışında kalan işlemler olduğu, bunların bir şeyi yapmak ve işlemek, meydana getirmek, imal etmek, onarmak, temizlemek, muhafaza etmek, hazırlamak, değerlendirmek, kiralamak, bir şeyi yapmamayı taahhüt etmek gibi, şekillerde gerçekleşebileceği belirtilmiştir. Bu kapsamda davacı tarafından yapılan hizmetin katma değer vergisine tâbi olup olmadığına karar verebilmek için Google Ireland firması ile arasındaki hukuki ilişkinin değerlendirilmesi gerekmektedir.
İrlanda mukimi Google Ireland firması yükümlendiği reklam faaliyetlerini icra edebilmek amacıyla Türkiyede'ki popüler, çok tıklanan, takip edilen web sayfalarına ücret karşılığı teklifte bulunmakta, web sayfası sahipleri de dijital alan olarak kullanılan sayfalarının bir bölümünün kullanımını Google Ireland firmasına vermektedir. Gerekli olan tüm yazılım işlemleri Google Ireland firması tarafından yapılarak hangi reklamının gösteriminin yapılacağı, davacının dahli olmaksızın reklam seçimi, şekli, süresi, web sayfasının tasarımı, kullanımı ve yayımı gerçekleştirilmektedir. Burada davacı tarafından bir bedel karşılığında kendisine ait olan web sayfası bölümlerinin kiralanması/anlık satımı şeklinde kullandırılma hizmeti verilmekte olup, davacının yükümlülüğü ise web sayfasının sunuma hazır halde bulundurulmasıdır. Verilen hizmet reklam hizmeti olmadığı için Google Ireland firmasının yükümlülüğünde olan reklam hizmetinin yurt içindeki yada yurt dışındaki müşterilere yapılıp yapılmadığının bir önemi de bulunmamaktadır.
Bu durumda, davacı tarafından Türkiye'de verilen kullandırma hizmetinin katma değer vergisine tâbi olduğu ve verilen hizmetten İrlanda mukimi Google Ireland firması reklam yazılımcıları, çalışanları tarafından yararlanıldığından 3065 sayılı Kanununun 12. maddesindeki şartlar bir arada gerçekleşmiş olup, yurt dışındaki müşteriler için yapılan kullandırma hizmetinin bir hizmet ihracı olduğu ve 3065 sayılı Kanunun 11/1-a maddesi uyarınca da katma değer vergisinden istisna tutulması gerektiğinden, dava konusu cezalı tarhiyatlarda hukuka uygunluk bulunmamaktadır.
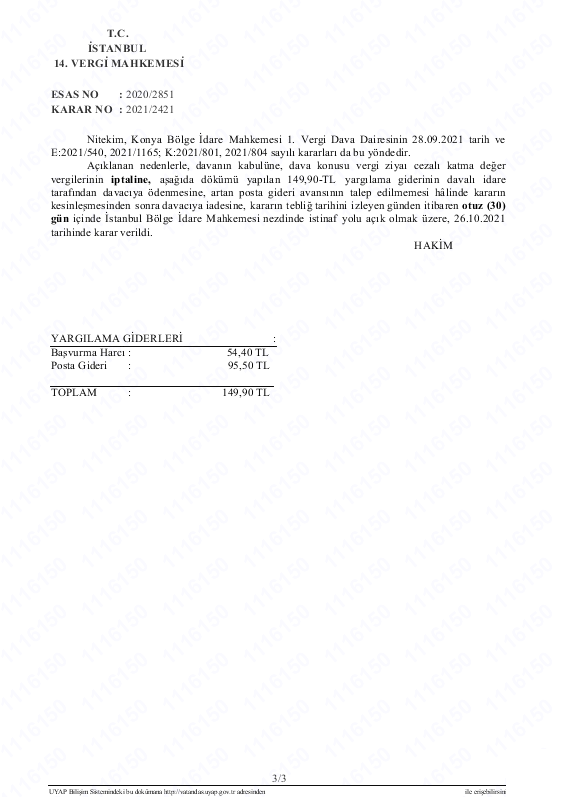
Nitekim, Konya Bölge İdare Mahkemesi 1. Vergi Dava Dairesinin 28.09.2021 tarih ve E: 2021/540, 2021/1165; K: 2021/801, 2021/804 sayılı kararları da bu yöndedir.
Açıklanan nedenlerle, davanın kabulüne, dava konusu vergi ziyaı cezalı katma değer vergilerinin iptaline, aşağıda dökümü yapılan 149,90-TL yargılama giderinin davalı idare tarafından davacıya ödenmesine, artan posta gideri avansının talep edilmemesi hâlinde kararın kesinleşmesinden sonra davacıya iadesine, kararın tebliğ tarihini izleyen günden itibaren otuz (30) gün içinde İstanbul Bölge İdare Mahkemesi nezdinde istinaf yolu açık olmak üzere, 26.10.2021 tarihinde karar verildi.
HAKİM
...
--------------
Gelir Vergisi ile İlgili Başlık: Emsal Yargı Kararları: Gelir Vergisi
Özel Usulsüzlük Cezası ile İlgili Başlık: Emsal Yargı Kararları: Özel Usulsüzlük Cezaları
KDV ile İlgili Açıklama: https://www.r10.net/1081281007-post26.html


