246 Bin TL Tahsilat Sonrası iyzico Mağduriyeti - Herkes Okusun!
51
●4.810
- 02-01-2026, 12:09:16

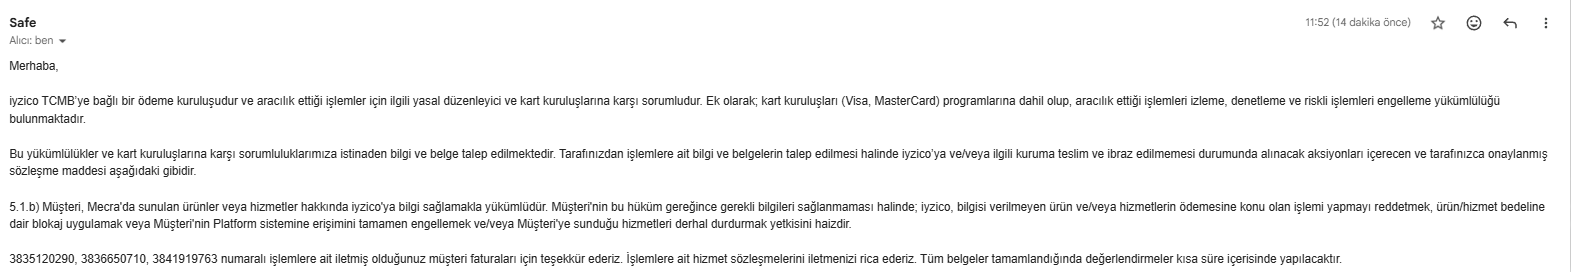
Arkadaşlar, iyzico mailinde kestiğimiz e-arşiv faturaları aldığını ve kabul ettiğini açıkça itiraf ediyor. Ancak buna rağmen hala 2026 yılında, dijital onaylı mesafeli satış sözleşmelerini yok sayarak "ıslak imza/sözleşme" peşinde koşmaya devam ediyorlar.
Faturası kesilmiş, vergisi beyan edilmiş ve müşterinin onayladığı bir hizmetin bedeline "sözleşme maddesi" arkasına sığınarak el koymak ne ticari etiğe ne de hukuka sığar.
Pazartesi sabahına kadar hakedişler serbest bırakılmazsa Denizli Cumhuriyet Başsavcılığı'na suç duyurusunda bulunacağımızı ihtar ettik.
iyzico risk ekibi, faturaları kabul edip ödemeyi yapmayarak "Haksız Zenginleşme" suçunu şu an resmileştirmiş oldu. Süreci sonuna kadar takip ediyorum, gelişmeleri yazacağım. - 02-01-2026, 12:51:05Merhabalar hocam,
Bu işin içinde olan biri olarak konuyu kısaca ama net şekilde özetlemek isterim.
Bu tür uygulamaların nedeni çoğu zaman keyfilik değil, ödeme kuruluşlarının taşıdığı hukuki ve finansal risklerdir. Biraz teknik olacak ama açıklayıcı olması açısından detaylandırıyorum.
Öncelikle şunu bilmek gerekir: iyzico ve benzeri ödeme kuruluşları banka değildir. 6493 sayılı Kanun kapsamında faaliyet gösterirler ve özellikle chargeback (ters ibraz), dolandırıcılık ve kara para aklama risklerinde ilk muhatap konumundadırlar. Yani bir müşteri hizmet almadım ya da memnun kalmadım diyerek itiraz ettiğinde, Visa/Mastercarda parayı önce ödeme kuruluşu öder, ardından bu tutarı satıcıdan tahsil etmeye çalışır.
Özellikle dijital hizmetler (SEO, yazılım, danışmanlık vb.), kart ağları nezdinde en riskli kategoriler arasında yer alır. Bunun temel nedenleri şunlardır:- Fiziksel bir teslimin olmaması
- Hizmetin tamamlanıp tamamlanmadığının subjektif yorumlara açık olması
- Memnun kalmadım gerekçesinin dahi chargeback sebebi olabilmesi
Bizde hukuken fatura, hizmetin verildiğine dair güçlü bir karinedir. Ancak kart ağlarının bakış açısı bu noktada farklıdır. Visa ve Mastercard kurallarına göre fatura tek başına yeterli bir delil sayılmaz. Kart ağları;- Müşterinin hizmet şartlarını açıkça kabul ettiğini
- Hizmet kapsamının net olarak belirlendiğini
- Satıcının olası bir itirazda kendini savunabileceği güçlü bir onay mekanizmasının bulunduğunu
Bu nedenle;- Mail ve WhatsApp yazışmaları genellikle zayıf delil kabul edilir
- Dijital sözleşmeler çoğu risk ekibi tarafından yeterli bulunmaz
- Islak imzalı sözleşme, tamamen chargeback durumunda ödeme kuruluşunun kendini koruma amacıyla talep edilir
Bu işlem ileride ters ibraza düşerse zararı ben üstlenirim.
Dolayısıyla ya;- Kendini güvence altına alacak kadar güçlü evrak talep eder
- Ya da riski tamamen ortadan kaldırmak için iadeye yönlendirir
Asıl problem ise şu noktada başlıyor:
Bu risk kriterleri en başta açık ve net şekilde belirtilmiyor. Ödeme alınırken herhangi bir sorun yokken, tutar büyüdüğünde kurallar değişiyor. Satıcıya en başta şu tutarın üzerindeki işlemlerde şu belgeler gereklidir denmediği için ciddi mağduriyetler yaşanıyor.
Özetle; iyzico bu uygulamaları kötü niyetle değil;- Chargeback korkusu
- Kart ağlarının baskısı
- Regülasyon ve ceza riskleri. Bu yazı bilgilendirme amacıyla yazılmıştır. Benzer durumları yaşayanlar için umarım faydalı olur, bu paylaşım kişisel tecrübe ve genel sektörel bilgiler ışığında yapılmıştır. Hukuki görüş veya resmi bir yönlendirme niteliği taşımaz.
- 02-01-2026, 12:53:30 AdministratorGeçmiş olsun.. Sanırım regülasyon kaynaklı ödeme şirketleri işi çok fazla sıkı tutmaya başladı.
- 02-01-2026, 12:56:15Detaylı yanıtınız için çok teşekkürler oldukça bilgilendirici bir mesaj olmuş elinize sağlık.Biu adlı üyeden alıntı: mesajı görüntüle
Benim burada haksız gördüğüm nokta zaten başında bunu belirtmek yerine müşteriden ödemeyi çektik, hizmeti yaptık tamamladık teslim ettik faturamızı kestik sonrasında gelip bunu uygulamaları.
Ödeme çekildiğinde yapsalar bunu hiç sorun yok, müşteri hizmeti bir an önce almak isteyeceği için bu sözleşmeler imzalar hepsini hızlıca halledilebilir ancak iş bittikten sonrasında belki bu müşteri bizi 2 ay sallayacak, belki hiç ödemeyi yapmayacak ve sonucunda hukuki sürece girip aylarca paramızın peşinde koşacağız gidecek masraflarda cabası...
Tam olarak bu yüzden kart ile ödemeleri kapatıp sadece havale / eft üzerinden ödeme alma fikrine çok sıcağım gereksiz yere bu firmalara komisyon yedirmek istemiyorum artık.
Çok teşekkür ederim, çok yanlış zamanda denk geldi ama vardır bir hayır. Tüm müşterilerimize şimdi iade geçip sonrasında peşlerinde koşacağız el mahkum farklı bir seçenek bırakmıyorlar.Coşkun Çetin adlı üyeden alıntı: mesajı görüntüle - 02-01-2026, 13:12:53Bunlar ödeme altyapısı sağlayan firmalar ile ilgili değil. son dönemde gündemde olan kara para aklama davalarını da düşündüğümüzde, devlet firmalardan bunu istiyor. firmalar papara gibi yok olmaktansa bu işlemlere izin vermiyor. evet can sıkıcı ama sorun firmalarda değil malesef.
- 02-01-2026, 13:22:45AMG adlı üyeden alıntı: mesajı görüntüle
Aslında sorun firmalar da değil hocam. Şuan ödeme kuruluşları ve bankalar da bu baskı mevcut. Yaşanan olayları biliyorsunuzdur . Bugün bankadan da sanal pos alsanız aynı durumu yaşarsınız. Islak imzalı olarak istedikleri sözleşmeyi tamamlayın zaten ödemenizi yapacaklardır paranızı tutmazlar. - 02-01-2026, 13:29:27Hocam kara para aklama davalarıyla faturası kesilmiş, hizmeti verilmiş ve iyzico tarafından yasal olduğu maille teyit edilmiş bir ticari işlemi karıştırmayalım. Devletin denetimi başımın üstüne ama devlet hiçbir kuruma 'faturası kesilen, müşterinin itiraz etmediği paraya el koy, satıcıyı iadeye zorla' demez.SemihCAN adlı üyeden alıntı: mesajı görüntüle
Olay hiç öyle anlatıldığı gibi kara para aklama falan değil, o işin kılıfı olmuş artık. Kara para şüphesi olan bir işlemde hangi banka veya ödeme kuruluşu "iade yaparsan blokajın kalkar" der?. Eğer ortada illegal bir durum varsa o paranın dondurulması ve savcılığa bildirilmesi gerekir, müşteriye geri gönderilip izinin kaybettirilmesi değil. iyzico resmen "ben sorumluluk almayayım, senin emeğin ne olursa olsun" kafasında takılıyor. Üstelik bunu 3 günde değil 15 günde yapıp parayı kendinde işletiyor.
iyzico kestiğim e-arşiv faturaları inceledi, "faturalar ulaştı, teşekkürler" diyerek yasal süreci zaten teyit etti. Faturası kabul edilmiş, vergisi ödenmiş tertemiz ticari bir işin nesini aklayacağız?. Ortada ne bir harcama itirazı var ne de bir şikayet; ama adamlar 246 bin liranın tamamına çöküp, 5 bin liralık işlem için bile 90'lardan kalma ıslak imza prosedürüyle işi yokuşa sürüyorlar. Papara örneği de çok alakasız kalmış, biz burada illegal trafik değil, faturalı SEO ve yazılım hizmeti veriyoruz. Kimse bu "yasal denetim" masallarının arkasına saklanıp satıcının emeğini gasp etmeye çalışmasın.