1) Öncelikle
1 ila 123 seri numaralı Katma Değer Vergisi Genel Tebliğleri içerisinde yer alan "26 Seri No'lu KDV Genel Tebliği";
KATMA DEĞER VERGİSİ GENEL UYGULAMA TEBLİĞİ yürürlüğe girdikten sonra yürürlükten kaldırıldı.
"C. YÜRÜRLÜKTEN KALDIRILAN TEBLİĞLER 1 ila 123 seri numaralı Katma Değer Vergisi Genel Tebliğleri, bu Tebliğin yürürlük tarihinden itibaren yürürlükten kaldırılmıştır. Kaldırılan Tebliğlere yapılan atıflar, bu Tebliğin ilgili bölümlerine yapılmış sayılır."
Ayrıca KATMA DEĞER VERGİSİ GENEL UYGULAMA TEBLİĞİ içerisinde yer alan bedelin döviz olarak tahsil edilmesi şartı da 5 Şubat 2021 Tarihli ve 31386 sayılı Resmi Gazete'de yayımlanan
"Katma Değer Vergisi Genel Uygulama Tebliğinde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 34)" ile kaldırıldı.
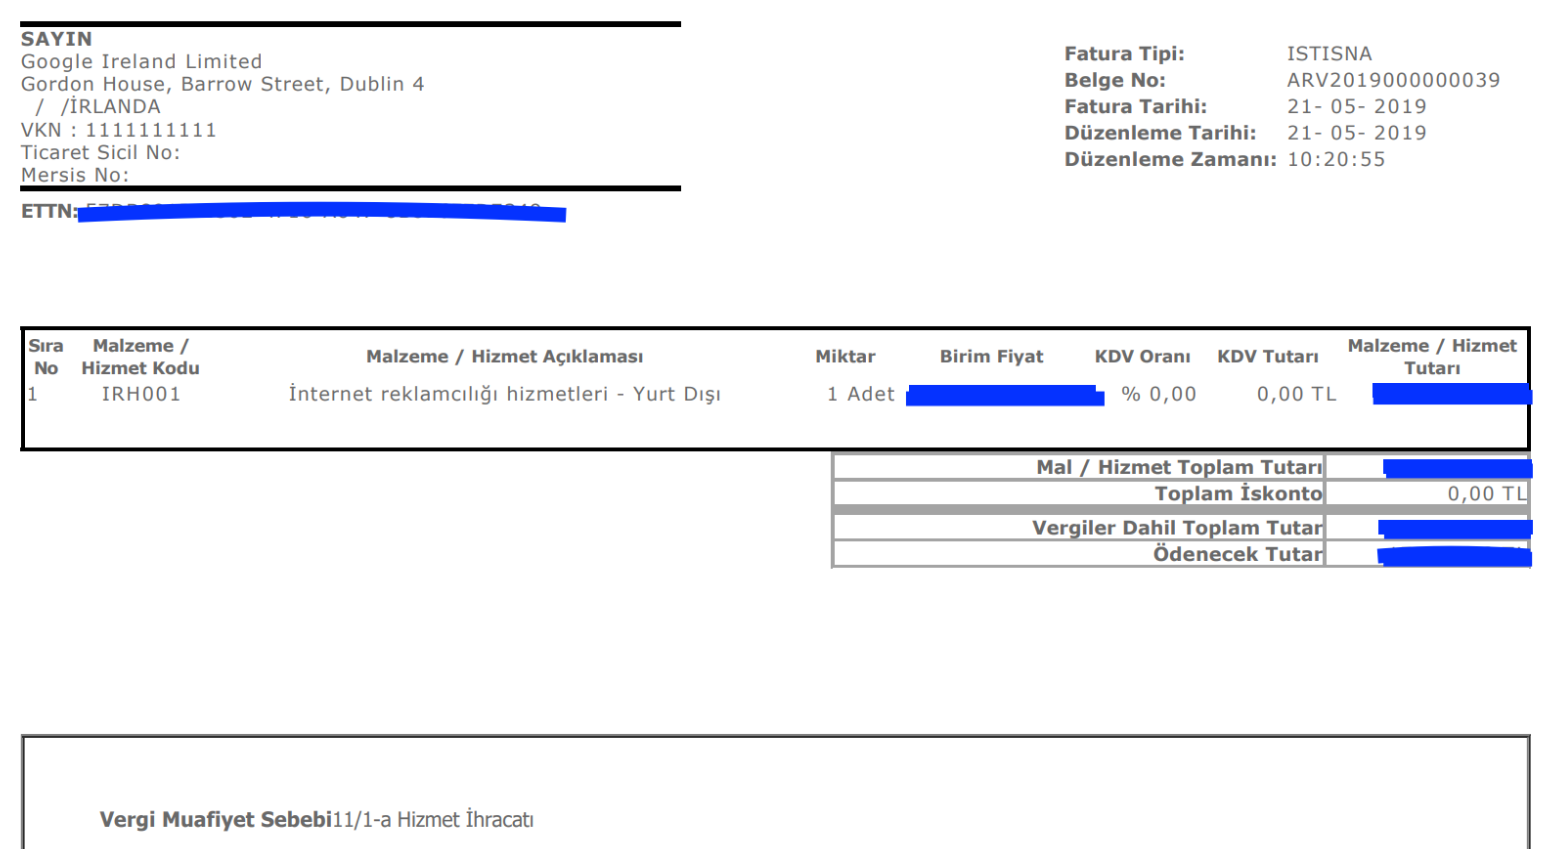
2) Bu sistemde webmasterlar web sayfalarının bir bölümünü Google Ireland'a "kiralamak/satmak hizmeti" karşılığında hizmet ihracı, Google Ireland ise web sayfalarının ilgili bölümlerini "kiralamak/satmak hizmeti" ithalatı yapmaktadır. Webmasterlar sayfalarının ilgili bölümlerinin anlık teslimi karşılığında bir kullandırma bedeli elde ederler. Webmasterların hizmeti sadece bu kadardır, bununla sınırlıdır ve burada noktalanır. Webmasterların gelirlerinin reklamcılık faaliyeti ile herhangi bir ilgisi yoktur. Webmasterlar bir TV program yapımcısı / gazeteci gibi faaliyet gösterirler. Benzer şekilde, TV veya radyo programlarının yayınlandığı TV veya radyo şirketlerinin gelir kaynaklarının neredeyse tamamı reklam geliri olup, bu program yapımcıları da reklamcı olarak nitelendirilemezler. Benzer şekilde gazetelerin de gelirlerinin tamamına yakını reklam geliri olmakla birlikte, gazetede yazı yazan gazeteciler de reklamcı olarak nitelendirilemezler ve reklam geliri elde elde etmiş olmazlar. Burada reklam gelirini elde eden Google Ireland Limited şirketi olup, webmasterlar yalnızca Google Ireland Limited şirketine web sitelerinin / sayfalarının bir bölümünü anlık kiralama / satma hizmetleri karşılığında gelir elde ederler.
Örneğin bir bankanın ATM kurmak için Belediye'den bir yer kiraladığını varsayalım. Bu örnekte banka Belediye'ye söz konusu yer için kira ücreti öder. Nasıl ki Belediye bu gelirini bankacılık faaliyeti ile değil, kiralama faaliyeti ile elde ediyorsa; webmasterlar da gelirlerini reklamcılık faaliyeti ile değil, (hizmet ihracı kapsamında İrlanda'da mukim Google Ireland Limited şirketine) web sayfalarının bir bölümünü kiralama faaliyetiyle elde etmektedirler.
KATMA DEĞER VERGİSİ GENEL UYGULAMA TEBLİĞİ içerisinde aşağıdaki ifadeler yer alıyor:
"2. Hizmet İhracı 3065 sayılı Kanunun (11/1-a) maddesine göre yurtdışındaki müşteriler için yapılan hizmetler vergiden istisna edilmiştir. 2.1. İstisnanın Kapsamı 3065 sayılı Kanunun (11/1-a) maddesi kapsamında bir hizmetin KDVden istisna olabilmesi için, aynı Kanunun (12/2)nci maddesine göre; - Hizmetin yurtdışındaki bir müşteri için yapılması, - Hizmetten yurtdışında faydalanılması, gerekir. Hizmetin yurtdışındaki bir müşteri için yapıldığı, yurtdışındaki müşteri adına düzenlenen fatura ve benzeri belge ile tevsik edilir. Hizmetten yurtdışında faydalanılmasından kasıt, Türkiyede yurtdışındaki müşteri için yapılan hizmetin, müşterinin yurtdışındaki iş, işlem ve faaliyetleri ile ilgili olması; Türkiye'deki faaliyetleri ile ilgisi bulunmamasıdır."
KDV Genel Uygulama Tebliği, "2.1. İstisnanın Kapsamı" başlığı içerisinde; "Hizmetten yurtdışında faydalanılmasından kasıt, Türkiyede yurtdışındaki müşteri için yapılan hizmetin, müşterinin yurtdışındaki iş, işlem ve faaliyetleri ile ilgili olması; Türkiye'deki faaliyetleri ile ilgisi bulunmamasıdır." tanımı yapılmıştır. Bu tanıma göre; Google Ireland Limited şirketinin Türkiye'de herhangi bir faaliyeti bulunmadığından, Google Ireland Limited şirketine yapılan web sayfalarının bir bölümünü kiralama/satma hizmeti; "hizmet ihracı" kapsamında tamamen KDV'den muaf tutulmalıdır.
Yurt dışında faydalanma kriterinin yurt dışında tıklanma/görüntülenmeye göre ayrılmasının tebliğ ya da kanun içerisinde herhangi bir dayanağı bulunmamakla birlikte, yurt dışında faydalanmanın yurt dışı tıklanmaya göre belirlenmesi idarenin sadece varsayıma dayalı olarak yaptığı bir yorumdur. İdarenin bu yorumu; aşağıda belirtilen KDV Genel Uygulama Tebliği'nin "2.1. İstisnanın Kapsamı" başlığı içerisindeki "Örnek 3" içerisinde yer alan örneğe de açıkça aykırıdır.
"Katma Değer Vergisi Genel Uygulama Tebliği" içerisindeki "2. Hizmet İhracı" başlığı altında yer alan aşağıdaki örnek, söz konusu faaliyetin tıklanma / görüntülenme ülkesi (konumu) ayrımı yapılmaksızın hizmet ihracı kapsamında KDV'den tamamen muaf tutulması gerektiği görüşünü desteklemektedir:
"Örnek 3: Türkiye'de yerleşik olan ve seyahat acenteliği yapan (B) A.Ş., yurtdışında bulunan bir seyahat acentesinin gönderdiği turist grubuna konaklama, tur düzenleme ve yeme-içme hizmeti vermektedir. (B), söz konusu hizmeti karşılığında 25.000 TL almıştır. Türkiye'deki seyahat acentesi aldığı bu paranın 10.000 TLlik kısmını, turist grubunun Türkiye'deki konaklama, yeme-içme gibi masraflarında kullanmıştır. Yaptığı bu masraflardan sonra kendisine 15.000 TL kalmıştır. Bu durumda, (B), yabancı seyahat acentesine 15.000 TLlik hizmette bulunmuş olup, bu hizmet KDVden istisna olacaktır. Ancak, (B) A.Ş. nin turist grubuna Türkiye'de verdiği yeme-içme, konaklama gibi hizmetlerden Türkiye'de faydalanıldığından, bu hizmetler KDVye tabidir. Bu mükellefin, yabancı seyahat acentesine verdiği söz konusu hizmetlere ait düzenleyeceği faturada, vergiden istisna tutulan hizmet bedeli ile vergiye tabi tutulacak hizmet bedeliniayrı ayrı gösterebileceği gibi, bu hizmetler için ayrı ayrı fatura düzenlemesi de mümkündür."
Yukarıdaki örnekte, yurt dışında bulunan bir seyahat acentesinin gönderdiği turistleri
Türkiye'de gezdiren ve Türkiye'de yerleşik (B) seyahat acentesinin bu hizmetine ilişkin elde etmiş olduğu 15.000 TL gelir KDV'den istisna tutulmuştur. Turistler
Türkiye'de gezdirilmesine rağmen, "hizmetten yurt içinde faydalanılmıştır" gibi hatalı bir yoruma gidilmemiştir. Bu örnekte
"Turistleri Türkiye'de gezdirme hizmeti" yurt dışındaki seyahat acentesine yapılmıştır ve bu hizmete ilişkin 15.000 TL gelir hizmet ihracı kapsamında KDV'den istisna sayılmıştır. Doğal olarak turistlerin yurt içinde yapmış oldukları yeme-içme, konaklama gibi masraflara ait olan 10.000 TL ise KDV'ye tabidir.
Yine benzer bir şekilde; İrlanda'da mukim Google Ireland Limited şirketine Türkiye'den bilgisayar donanımı satan bir firma, bu mal ihracatı kapsamında KDV'den muaf tutulacaktır. Google'ın gelirinin reklam geliri olup olmadığı veya Google'ın reklamlarının hangi ülkelerde ne kadar tıklanıp tıklanmadığı konusu bu muafiyeti değiştiremeyecektir. Nasıl ki Google Ireland'ın bu bilgisayar donanımını reklamcılık faaliyetlerinde kullanıp kullanmadığına ve Google'ın kendi geliri olan reklam gelirlerinde yurtiçi / yurtdışı ziyaretçi tıklanma oranlarına bakılmaksızın söz konusu mal ihracatı tamamen KDV'den muaf sayılmaktadır, benzer şekilde web sayfalarının belli kısımlarının Google Ireland Limited şirketine anlık olarak kiralanması hizmeti de hizmet ihracı kapsamında KDV'den tamamen muaf olmalıdır.
Ayrıca Google, ileride biz webmasterlara ülkelere göre gösterim / tıklanma raporlarını sunmayabilir veya biz webmasterlara gösterim / tıklanma sayılarını hiç bir şekilde baz almadan sadece kendi belirleyeceği aylık ortalama sabit bir ücret ödeyebilir. Yalnızca bu olasılıklar dahi, hizmet ihracının belirlenmesinde yurt dışı gösterimlerin / tıklanmaların baz alınmaması gerektiğini, sadece yurt dışında mukim Google Ireland Limited şirketine hizmet yapıyor olmamız sebebiyle söz konusu gelirlerin hizmet ihracı kapsamında tamamen KDV'den muaf tutulması gerektiğini göstermektedir.
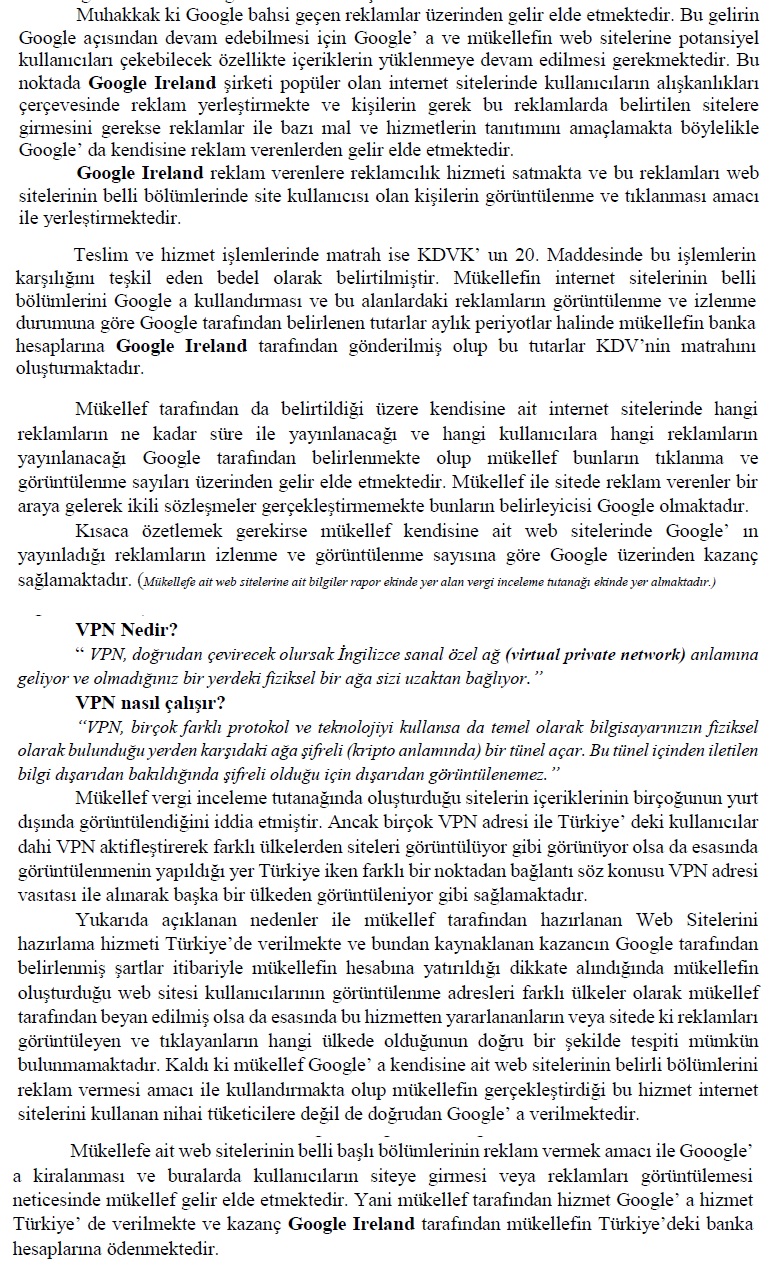
Kaldı ki web sitesini ziyaret eden kullanıcıların bulundukları ülkeler VPN gibi yazılımlar ile gerçekten farklı bir şekilde görünebilmektedir. Webmasterlar ya da Google Ireland Limited şirketi tarafından, bu kullanıcıların VPN gibi yazılımlar kullanıp kullanmadıklarının ve de bulundukları gerçek ülkenin tespiti teknik olarak mümkün değildir. Ayrıca web sitesine gelerek reklamlara tıklama yapan, reklamları görüntüleyen kullanıcılardan hiçbir şekilde ücret alınmamaktadır. Webmasterların ücreti (banka kayıtlarında da mevcut olduğu üzere) sadece ve sadece İrlanda mukimi Google Ireland Limited şirketi tarafından ödenmektedir.
Webmasterların web sitelerinin / sayfalarının bir bölümünü İrlanda mukimi Google Ireland Limited şirketine anlık olarak kiralama / satma şeklindeki hizmet ifasının, yalnızca yurt dışındaki müşteri (İrlanda'da mukim Google Ireland Limited şirketi) için yapıldığı açık ve net olduğundan, söz konusu kiralama / satma şeklindeki hizmetten açıkça yalnızca yurt dışında (İrlanda'da mukim Google Ireland Limited şirketince İrlanda'da, söz konusu şirketin yazılımcıları ve çalışanları tarafından web sayfası reklam verilebilir hale getirilerek, reklamlarla donatılarak) faydalanıldığından, yapılan bu web sayfası anlık kiralama / satma şeklindeki hizmet ifası hizmet ihracı kapsamında olup, web sitesine gelerek reklamı tıklayan / görüntüleyen ziyaretçi hangi ülkeden olursa olsun söz konusu hizmet ifası hizmet ihracı kapsamında KDV'ye tabi olmamalıdır.
Google'ın
https://support.google.com/adsense/answer/1322031?hl=tr Google Adsense yardım sayfasında ülke olarak Türkiye seçildiğinde; "Ödeme adresim İrlanda'da değil" başlığı altında webmasterlara hitaben şu ifadeler yer almaktadır:
"Ödeme adresim İrlanda'da değil" "Bu durumda, ödemeleriniz İrlanda yasaları çerçevesinde kurulan bir şirket olan Google Ireland tarafından yapılır. Google ile yaptığınız anlaşmanın şartları uyarınca, sağlanan hizmetler karşı tarafın ödemesine tabidir. Bu nedenle, 2006/112/EC Konsey Direktifi'nin 196. maddesine göre KDV, alıcı şirket olan Google Ireland tarafından karşılanacaktır."
Bu ifadelerden de anlaşılacağı üzere; KDV'nin biz webmasterlara ait değil, Google'a ait bir yükümlülük olduğu Google tarafından da ifade edilmektedir.
Bu aşamalardan ve webmasterlardan tamamen bağımsız olarak, Google Adsense sistemi üzerinde reklam yayınlama işlemi ise şu şekilde vuku bulmaktadır: Örneğin Türkiye'deki bir firma daha önce hazırladığı veya profesyonel reklamcılara hazırlattığı reklamlarını Türkiye'deki popüler web sayfalarında gösterilmek/yayımlatmak üzere Google Ireland Limited şirketine Google Ads sistemi üzerinden (Not: Google Adsense değil) bir miktar ödeme yapar. Söz konusu hizmetten Türkiye'de yararlanıldığı için bu hizmetin KDV'si, 2 nolu KDV beyannamesi ile Türk firması tarafından vergi dairesine beyan edilir ve ödenir. Burada Google Ireland Limited şirketi reklam verme faaliyeti şeklinde hizmet ihracı, Türk firması ise reklam alma şeklinde hizmet ithalatı gerçekleştirmektedir. Dolayısıyla bu örnekteki reklam hizmetinden Türkiye'de Google Ireland Limited şirketi değil, reklam veren Türk firmaları yararlanmaktadır. Zaten reklam veren Türk firmaları ise Türkiye'deki web sayfalarında yayımlanan reklamlardan Türkiye'de yararlandığı için bu hizmetin KDV'sini Türkiye'de beyan edip ödemiştir. Aynı konuyla ilgili webmasterlardan tekrardan KDV istenmesi mükerrer vergilendirmeye sebep olmakta, bu durum nihayetinde Vergi Usul Kanununa göre açıkça mükellefiyette hata düzenlemesi halini almaktadır. Burada reklamcılık faaliyetini yapan ve reklam gelirini alan açık bir şekilde Google Ireland Limited şirketidir.
Kaynakça:
1)
Google Adsense Gelirlerinin KDV Mevzuatı Açısından Değerlendirilmesi,
http://www.muhasebetr.com/yazarlarimiz/kenan/013/
2)
Hizmet İhracında "yurtdışında faydalanma" Kavramı 

 Benim sistemim Türkiye'de yasaklı değilse niye VPN ile girsin Türk kullanıcılar.


