cleiner adlı üyeden alıntı:
mesajı görüntüle
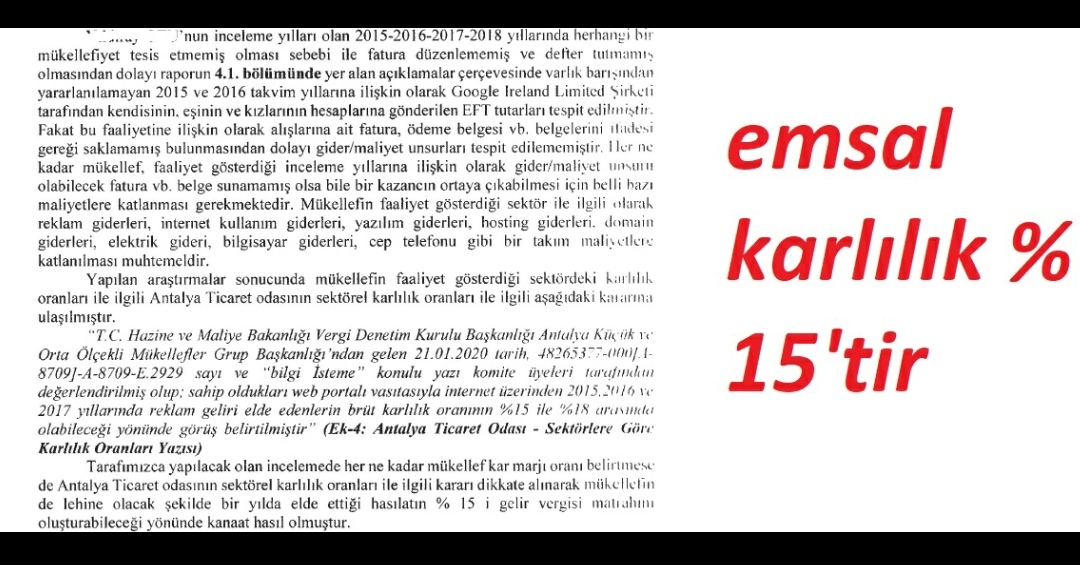
Vergi İncelemesinde Karlılık Oranı Çok Önemlidir
33
●1.848
- 12-12-2020, 21:08:11Hocam vergi konularının neredeyse hepsi bu şekilde bu dediğiniz çok önemli işin şeklini değiştirir cinsten.alcaym adlı üyeden alıntı: mesajı görüntüle
- 12-12-2020, 21:08:54Sizin vergiler direk iptallik. En riskli olan raporlar tutanağa karlılığım %90 ve benzeri oranlar var diyenler. Bunu düzeltmek çok çok zor. En azından giderlerim %10 diyenler için bu "kayıtlı giderim idi" denebilir. Çevrilebilir bu hata. %90 kar yaptım diyenler için üzgünüm. Her zaman dedim çeşitli tekniklerle 8X vergiyi X'e indirmek hatta sıfıra düşürmek mümkün. Tabi bunun için incelemeden Danıştay'a kadar iyi takip lazım.yakamoz01 adlı üyeden alıntı: mesajı görüntüle
- 12-12-2020, 21:58:52Üstad çok teşekkürler. Bir kaç tanede KDV için emsal karar paylaşsanız, varsa tabi. Biz arıyoruz ama malesef bulamıyoruz. Biz de özellikle dedikki bakın bu kazançlar yurt dışı, faydalanma (tıklama) yurtdışı, ama malesef hiç dikkate almayınca dava ettim bende. Ama tutanakta özellikle yazdırdım yurtdışı olduğunu ama neymiş teknik olarak mümkün değilmiş ayırmak, türkiye pazarına hitap ediyormuşum, fatura kesmemişim...alcaym adlı üyeden alıntı: mesajı görüntüle
- 12-12-2020, 22:07:05Raporlar var ama henüz karar yok. Çok yakın zamanda çıkmak üzere diyebilirim.hknnnnn adlı üyeden alıntı: mesajı görüntüle
- 13-12-2020, 00:32:52Şahsi düşünceme göre, hizmet ihracı istisnasından yararlanabilmek için faturanın zamanında kesilmiş olması gerekir. KDV Genel Uygulama Tebliğinin 2. Hizmet İhracı başlıklı maddesinde bu durum düzenlenmiştir. İlgili tebliğe göre istisnasından yararlanabilmek için fatura kesilmesi ve faturanın hizmetin verildiği dönemde defter kayıtlarına alınması gerektiği belirtilmiştir. Vergi Usul Kanunu 231/5'te "Fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenir. Bu süre içerisinde düzenlenmeyen faturalar hiç düzenlenmemiş sayılır. " denmektedir. Bu durumda süresi içerisinde düzenlenmeyen fatura hiç düzenlenmemiş sayılacağı için ilgili istisnadan yararlanmak da mümkün olmayacaktır.hknnnnn adlı üyeden alıntı: mesajı görüntüle
Ayrıca konu içerisindeki "Vergi davaları konusunda danışmanlık için 05075550180'den WhatsApp mesajı bırakabilirsiniz" ibaresine karşı şunu söylemeden geçemeyeceğim. Kanun işlerinde ve hukuki meselelerde mütalaa verme yetkisi Avukatlık Kanunu madde 35 ile yalnızca baroya kayıtlı avukatlara bırakılmıştır. Avukatların da emekli hakim - eski hakim gibi unvanları kullanması yasaktır. Konuyu açan arkadaşı forum üyelerine ücretsiz olan yardımları için takdir ediyorum ancak kendisi baroya kayıtlı avukat ise eski hakim unvanını kullanmamalı, eğer baroya kayıtlı avukat değil ise ücret karşılığı hukuki danışmanlık yapmamalıdır. Hukuki danışmanlık yapıp hukuka aykırı davranmak büyük bir tezattır. Avukat olmadan avukatlık yetkilerini kullananlar için hapis cezasına varan cezalar verilmiştir. - 13-12-2020, 01:28:49Hukuki meselelerde mütalanın ne olduğunu önce öğrenmeniz lazım. Anayasa'da fikir hürriyeti var. Herkes düşüncelerini neşredebilir. Sizin bakış açınıza göre tüm mali müşavirler, ymmler, öğretim görevlileri şuçludur. Hatta Vergi Raporu, Vergi Sorunları dergisinde vergi hukuku makalesi yazan tüm müfettişler de suçlu. Çünkü ortaya konulanlar hukuki mütalaa.LeloucH adlı üyeden alıntı: mesajı görüntüle
Böyle bakış açısı olmaz. Sizin amacınızın ne olduğunu az çok tahmin ediyorum. Siz hukuk adına ortaya ne koydunuz ne ürettiniz onu sorgulayın. Ben avukatım, ama fiilen mesleği icra etmiyorum. Ayrıca olup olmamam da sizi ilgilendirmez. Buyrun şikayet edin. En azından sakladığınız kimliğinizi öğreneyim. En son bunu ileri süren avukatın yaptığı reklamları nedeniyle disiplin soruşturmasına uğratmıştım. Memnun olurum. Ağaç kovuğundan çıkmadım. Yargının her aşamasında dostlarım vardır.