• 05-04-2025, 16:00:43
    #55
    Merhaba, bu karmaşık durumunuzda size yardımcı olmaktan memnuniyet duyarım. Birden fazla borcunuzun olması ve yüksek aylık ödemeleriniz nedeniyle yaşadığınız stresin farkındayım. Sakin olmaya çalışın, doğru bir planlama ve disiplinle bu borçların üstesinden gelinebilir.
    Öncelikle Mevcut Durumunuzun Analizi:
    Toplam Borçlarınız:
    • İş Bankası Kredi: 18.454 TL
    • Ziraat Kredi Kartı: 35.000 TL
    • Ziraat Ek Hesap: 15.000 TL
    • Garanti Ek Hesap: 40.000 TL
    • Garanti Kredi Kartı: 27.000 TL
    • Vakıfbank Ek Hesap: 77.000 TL
    • Toplam Borç: 212.454 TL
    Aylık Ödemeleriniz:
    • İş Bankası Kredi Taksiti: 3.556 TL (6 ay)
    • Ziraat Konut Kredisi Taksiti: 6.800 TL
    • Garanti Kredi Taksiti: 15.000 TL (20 ay)
    • Vakıfbank Kredi Taksiti: 4.500 TL (5 ay)
    • Toplam Aylık Ödeme (Kredi Taksitleri): 29.856 TL
    Geliriniz: 85.000 TL
    Görüldüğü üzere geliriniz yüksek olsa da, mevcut borçlarınız ve aylık ödemeleriniz önemli bir yük oluşturuyor. Öncelikle panik yapmadan adım adım bir plan oluşturmamız gerekiyor.
    Öncelikli Adımlar ve Yapılabilecekler:
    1. Detaylı Bir Bütçe Oluşturun:
      • Gelirinizin her kuruşunu nereye harcadığınızı detaylı bir şekilde listeleyin.
      • Zorunlu harcamalarınızı (kira/konut kredisi, faturalar, gıda, ulaşım vb.) ve esnek harcamalarınızı (eğlence, yeme-içme dışarıda vb.) belirleyin.
      • Esnek harcamalarınızda kısıtlamaya gidebileceğiniz alanları tespit edin.
    2. Borçlarınızı Önceliklendirin:
      • Yüksek Faizli Borçlar: Kredi kartı ve ek hesap borçlarının genellikle kredi borçlarına göre daha yüksek faizleri vardır. Bu nedenle önceliğiniz bu borçları kapatmak olmalı.
      • Küçük Borçlar: Motivasyonunuzu artırmak için öncelikle en küçük borçlarınızı kapatmayı düşünebilirsiniz (kart borçları veya ek hesaplar gibi). Bu, üzerinizdeki borç sayısını azaltarak psikolojik olarak rahatlama sağlayabilir.
    3. Banka Yetkilileriyle Görüşün:
      • Tüm bankalarınızla ayrı ayrı iletişime geçerek borç yapılandırma veya ödeme kolaylığı seçeneklerini sorun.
      • Kredi Kartı ve Ek Hesap Borçları İçin:
        • Taksitlendirme imkanlarını öğrenin. Belki mevcut borçlarınızı daha uzun vadeye yayarak aylık ödemelerinizi düşürebilirsiniz. Ancak unutmayın, vade uzadıkça toplamda ödeyeceğiniz faiz miktarı artabilir.
        • Faiz indirimi veya yapılandırma kampanyaları olup olmadığını sorun.
      • Kredi Borçları İçin:
        • Erken kapama maliyetlerini tekrar teyit edin. Özellikle Vakıfbank kredinizde erken kapama tutarı oldukça düşük görünüyor.
        • Gerekirse, diğer bankalardaki kredi borçlarınız için de erken kapama seçeneklerini değerlendirin.
    4. Ek Gelir Kaynakları Oluşturma:
      • Mevcut durumda en kritik adımlardan biri ek gelir elde etmektir. Yeteneklerinize ve zamanınıza uygun ek işler araştırın. Bu, serbest çalışma, online platformlarda yeteneklerinizi değerlendirme, kısa süreli projelerde yer alma gibi çeşitli şekillerde olabilir.
      • Evinizde veya sahip olduğunuz eşyalar arasında satabileceğiniz şeyler varsa değerlendirin.
    5. Kredi Çekme Seçeneğini Dikkatli Değerlendirin:
      • Tek Bir Borç Kapatma Kredisi: Tüm yüksek faizli borçlarınızı (kredi kartı ve ek hesaplar) daha düşük faizli tek bir kredi altında toplamak mantıklı olabilir. Ancak bu kredinin faiz oranının mevcut borçlarınızın ortalama faiz oranından daha düşük olduğundan ve aylık ödemesinin sizin için sürdürülebilir olduğundan emin olun.
      • Konut Kredisi Dışındaki Kredileri Kapatma Önceliği: Konut kredisi genellikle en düşük faizli borçtur. Bu nedenle önceliğiniz diğer yüksek faizli borçları kapatmak olmalı.
      • Yeni Kredi Çekmeden Önce: Mevcut borçlarınızın ne kadarını kendi imkanlarınızla kapatabileceğinizi ve ek gelirinizle ne kadarını ödeyebileceğinizi netleştirin. Yeni bir kredi çekmek, eğer doğru planlanmazsa borç yükünüzü daha da artırabilir.
    Olası Planlar ve Stratejiler:
    Strateji 1: Yüksek Faizli Borçlara Odaklanma
    • Adım 1: İş Bankası ve Vakıfbank kredi taksitlerinin bitmesini bekleyin (sırasıyla 6 ve 5 ay). Bu süreçte bütçenizde rahatlama olacaktır.
    • Adım 2: Bu rahatlamayla birlikte ek gelirinizden elde ettiğiniz tüm parayı Ziraat Kredi Kartı, Ziraat Ek Hesap, Garanti Ek Hesap ve Garanti Kredi Kartı borçlarını kapatmaya odaklanın. Faiz yükü en yüksek olanlardan başlayabilirsiniz.
    • Adım 3: Bu borçlar kapandıktan sonra, eğer hala borcunuz varsa ve uygun koşullar sunuyorsa, Garanti Bankası kredisi için yapılandırma veya daha düşük faizli bir borç kapatma kredisi çekmeyi düşünebilirsiniz.
    Strateji 2: Kart ve Ek Hesapları Hızlıca Kapatma
    • Adım 1: Mümkün olan en kısa sürede (ek gelirinizle birlikte) Ziraat Kredi Kartı, Ziraat Ek Hesap, Garanti Ek Hesap ve Garanti Kredi Kartı borçlarının tamamını kapatmaya çalışın.
    • Adım 2: Bu borçlar kapandıktan sonra İş Bankası ve Vakıfbank kredi taksitlerinin bitmesini bekleyin.
    • Adım 3: Bu krediler bittikten sonra bütçenizde ciddi bir rahatlama olacak ve Garanti Bankası kredisine daha fazla odaklanabilirsiniz. Gerekirse bu kredi için yapılandırma veya borç kapatma kredisi seçeneğini değerlendirebilirsiniz.
    Strateji 3: Borç Kapatma Kredisi (Dikkatli Yaklaşım)
    • Adım 1: Farklı bankalardan borç kapatma kredisi teklifleri alın. Faiz oranlarını, vade seçeneklerini ve toplam geri ödeme tutarlarını dikkatlice karşılaştırın.
    • Adım 2: Eğer mevcut kredi kartı ve ek hesap borçlarınızın toplamından daha düşük faizli ve sizin için ödenebilir aylık taksitleri olan bir kredi bulursanız, bu krediyi kullanarak yüksek faizli borçlarınızı kapatabilirsiniz.
    • Adım 3: Yeni kredi taksitlerinizi düzenli olarak ödemeye özen gösterin ve ek gelirinizle bu krediyi daha erken kapatmaya çalışın.
    • Dikkat Edilmesi Gerekenler: Borç kapatma kredisi çekerken, kredi masraflarını ve toplam geri ödeme tutarını mutlaka göz önünde bulundurun. Yeni bir borcun altına girerken çok dikkatli olun.
    Kredi mi Çekmeliyim? Ek İş mi Bulmalıyım?
    Bu sorunun cevabı sizin özel durumunuza ve tercihlerinize bağlıdır.
    • Ek İş Bulmak: Uzun vadede en sürdürülebilir çözüm ek gelir elde etmektir. Bu, borçlarınızı daha hızlı kapatmanıza ve gelecekte benzer durumlara düşme riskinizi azaltmanıza yardımcı olur.
    • Kredi Çekmek: Kısa vadede rahatlama sağlayabilir ancak dikkatli olunması gerekir. Eğer doğru koşullarda bir borç kapatma kredisi bulursanız ve aylık ödemelerini yapabileceğinize eminseniz değerlendirilebilir. Ancak yeni bir borcun altına girmenin risklerini unutmayın.
    Önerilerim:
    • Öncelikle bankalarla görüşün ve yapılandırma seçeneklerini öğrenin. Bu, mevcut ödeme yükünüzü hafifletebilir.
    • Mutlaka ek gelir elde etmeye odaklanın. Bu, borçlarınızı kapatma sürecinizi hızlandıracaktır.
    • Kredi çekme seçeneğini en son çare olarak ve çok dikkatli bir şekilde değerlendirin. Faiz oranlarını ve geri ödeme koşullarını iyice araştırın.
    • Bütçenizi sıkı bir şekilde takip edin ve gereksiz harcamalardan kaçının.
    • Disiplinli olun ve planınıza sadık kalın. Bu süreç zaman alabilir ancak doğru adımlarla borçlarınızdan kurtulmanız mümkündür.
    Unutmayın, bu zorlu bir süreç ancak doğru planlama ve kararlılıkla üstesinden gelebilirsiniz. Umarım bu bilgiler size yol gösterir ve yardımcı olur. Başarılar dilerim.
  • 05-04-2025, 16:04:02
    #56
    hepsini git maaş aldığın yerde toplat.
  • 05-04-2025, 16:29:09
    #57
    finans uzmanlığını birkaç yıldır yapmıyorum ama temel prensipler değişmez, krediyi kredi ile kapatmak (eğer borcu daha kısa vadede kapatmayacaksanız) doğru bir yaklaşım değildir mesela diyelimki siz 500 bin tl kredi çektiniz 12 ayda 720 bin tl olarak ayda 60 bin tl ödemeye başladınız, 6 ay geçtikten sonra ben bunu ödeyemeyeceğim diyerek geri kalan 360 bin tl için tekrar 12 aylık kredi çektiniz ve bu defa 480 bin tl olarak ayda 40 bin tl olarak ödediniz, sonuç olarak aynı borç 18 ayda 840 bin tl olarak ödendi hem daha uzun sürdü borcu bitirmeniz hem de 360 bin tl ödedikten sonra sadece 360 bin tl daha ödeyerek çıkabileceğiniz işin içinden 480 bin tl daha ödeyerek çıkabildiniz.

    Temel prensipler şöyledir:
    -Kredi kartı borcundna uzak durun çünkü ödemeleri her zaman yüksektir ve başka şeylere ödeme gücü bırakmaz.
    -düşük tutarlı çok kredi yerine yüksek tutarlı 1 veya 2 kredi ile süreci yürütün.
    -Boşa çıkan limitlerinizi doldurmayın, aksi takdirde kredinizin taksiti azalmasına rağmen toplam borç tutarınızda değişim olmaz.
  • 05-04-2025, 17:16:33
    #58
    banker17 adlı üyeden alıntı: mesajı görüntüle
    Hocam detaylı yorumun için çok teşekkür ederim. Konut Kredisinde 87 Taksitim kaldı (6800 TL).

    Hocam Şu an kredi çeksem zaten 4.20den veriyorlar . Sadece ek hesapları kapatacak kadar çeksem mantikli mi? Bazı arkadaşlar Kredi kartindan altin alip sanirim ek hesaba yatiriyor bu duruma ne diyorsunuz? Ek Hesap hergun faiz işletirken Kredi karti ay sonu odeniyor birde faizi asgari odenince 4.25, asgariden az odenince 4.55 gecikme faizi var. Bu yapilabilir mi ne diyorsunuz?
    Kredi ve kredi kartı ile ek hesap kapatmak mantıklı değil.
    İlk önce ek hesabı kapatman mantıklı çünkü günlük faiz kredi kartında aylık faiz alınıyor.
    Kredi kartı ile altın alıp yatırmanda mantıklı değil çünkü bunu %5'den yapamayacaksın.


    Sürekli KREDİ ve KREDİ KARTI ile BORÇ KAPAMAYI düşünme bu DÜŞÜNCE BORCUNU ARTTIRIR borcunu AZALTMAZ bu yanlış bir düşünce. Olmada yapılandırırsın iş çıkmaza girerse

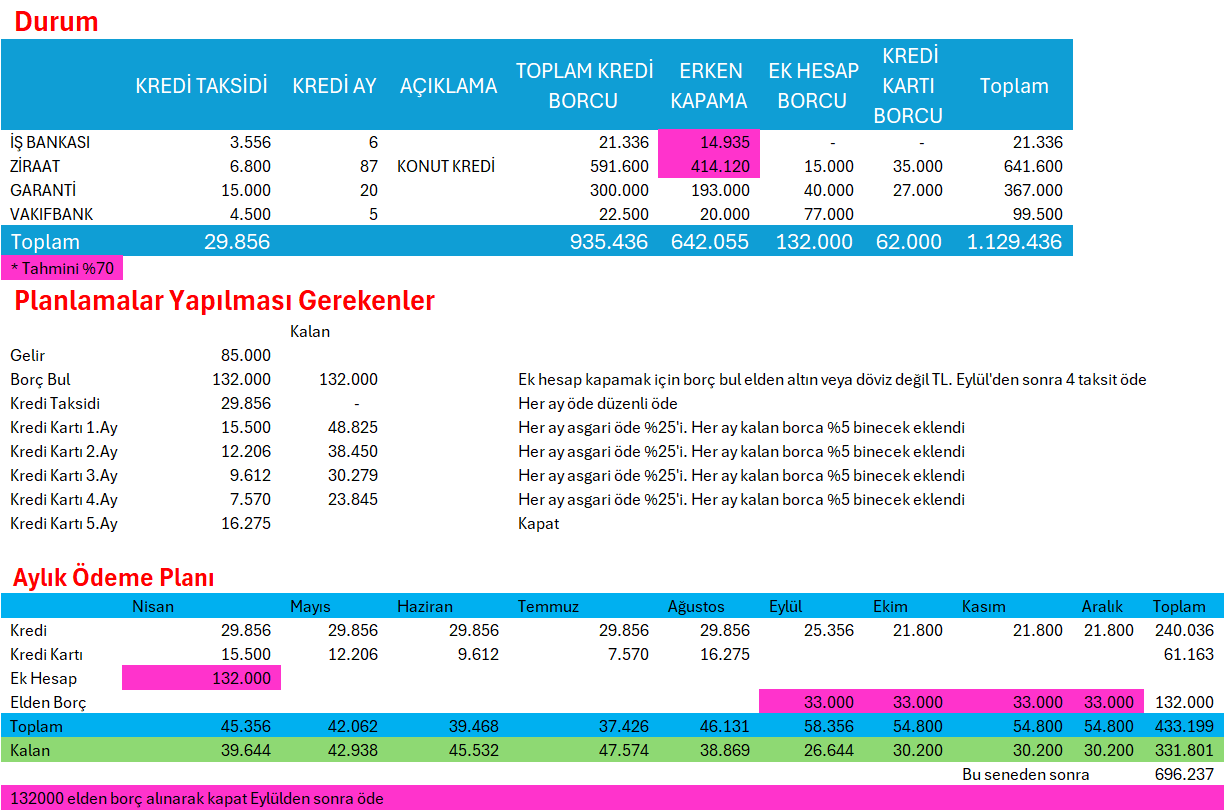
    Bu seneyi elden 132 borç bulup ek hesabı kapat bu sene sonunda ödeyebileceğin 696 tkasit kalıyor.
    Aralıktan sonra aylık 21,800 TL taksit kalıyor.

    Hepsinden önemlisi bundan sonra harcamaların için bir TABLO yapman ve AYLIK GİDERLERİNİ sabitlemen

    Aşağıda Aralık ayına kadar yaptığım tabloyu 3 sene olarak yap sende durumunu göreceksin kötü bir durumda değilsin. İşin sabit kalırsa tabi bu ortamda

    ABD ve Avrupada yatırım uzmanı olur Türkiye'de insanlar borç uzmanı oluyor
    • Muteber
    Muteber bunu beğendi.
    1 kişi bunu beğendi.
  • 05-04-2025, 18:52:08
    #59
    Harcamalarınıza dikkat edip ek işle de gelirinizi arttırabilirsiniz, isinolsun uygulaması part time işlere yönelik.
    Zaten enflasyon ortamında borç hızla azalacaktır.
  • 05-04-2025, 19:22:50
    #60
    borçlarınızın size aylık faiz yükü şu anda 20bin tl civarında sanıyorum, aylık ana para ödemeleri nedeniyle tabi daha yüksek nakit çevirmeniz gerekiyor.
    Öncelikle otomobil sahibi iseniz modelini düşürüp 1 2 yıl düşük model araçla idare ederek borçlarınızdan kurtulup sağlayacağınız faiz faydası ile rahatlıkla tekrar iyi bir araç alabilirsiniz 1 2 sene sonra.
    Bunun dışında elden nakit bir borç sağlayabiliyorsanız (eş dost 3 5 bin dolar gibi bir borç dışında fazla açılmamak lazım) sizi en zorlayan faizi en yüksek yük binderen borçlarınıza öncelik vererek kredi/limit oranınızı bankalar açısından azaltmalısınız.
    Bunu yaparken düşük faizli kredileri kapatmamak lazım.
    ek hesapları mümkün olduğunca nakit geçtikçe elinize faizden kurtarmaya çalışın ve harcamalarınızı yüksek limitli olan kartınızdan yapıp o kısmı faizden kurtarın.
    Kartlarınızın minimumumunu mutlaka ödeyin. bazı kartların bazı işyerlerinde 5 taksit gibi avantajları olabiliyor. bunları araştırın. bazı işyerlerinin bunu kısıtlı da olsa bazı tanıdıklarına kullandırttıklarını duymuştum. piyasada bunu faiz alarak %10 la 5 taksit gibi şeyler sunduğunu da tahmin ediyorum. Bunu sanıyorum papara param gibi yerlerdeki taksitle de sağlayabilirsiniz. Tabi bunları yaparken faiz ve ödeme tasarrufu yaparak ödemelerinizi geciktirmemek üzere kullanmalısınız.
    Bir şekilde bir süre dayanabilirseniz mevcut uluslararası fırtına dinip seçim atmosferine girildiğinde daha düşük faizli ve uzun vadeli krediler çıktığında da %2 civarını geçmemek üzere borçlarınızı tek bir kredide toplayarak rahatlayabilirsiniz.
    Yan ek iş her zaman iyidir. Böyle bir sıkıntınız olmasa da tavsiye ederim. Maaşın sonu yok. bir süre sonra maaş düzeyini yakalayıp üstüne çıkan harcamalar insanı negatif likidite durumuna getirebiliyor. Bunu ek iş yaparak aşmalı ve borç yerine birikim ile daha yüksek tüketim imkanına kavuşmayı tercih etmelisiniz.
    Bu aşamada en önemli şey hazzı ve tüketimi ertelemek. Mutlaka gereksiz masraflarınız vardır. Aylık bütçenizi yazarak bunları ayıklamalı ve kendinize bir süre koyarak maksimum kemer sıkma dönemi uygulamalısınız. (dışarıda yemek yeme, tatil, özel araç kullanımı vs gibi şeylerden öncelikle tasarruf edebilirsiniz.)
  • 05-04-2025, 20:35:22
    #61
    Aylık gelir 85.000 TL. Aylık banka giderler 29.856TL
    55bin TL net kalıyor elinizde. Banka giderleri dışında 55bin TL den aylık nekadar giderler var.
  • 05-04-2025, 21:11:16
    #62
    banker17 adlı üyeden alıntı: mesajı görüntüle
    Ek Hesapların acilen nakit olarak ödenmesi gerekiyor hocam her gün %5.00 faiz işliyor. Kredi Kartı asgarisi hesap özeti ödense yeterli olur. Asgari ödenirse %4.25 faiz isliyor yani kredi karti kapatip. Kredi kartindan altin alip ek hesaba atmak mantikli bir secenek gibi duruyor katilir misiniz?
    Görünürde faizi her türlü ödeyeceksiniz ama enflasyon var sorun etmeyin. Maaşı aldığınız bankaya gidip kredi kartlarını kapatmak için 1-2 yıl vadeli kredi çekebilirsiniz, diğer krediler ile birlikte aylık maaşınızın yarısı kadar taksidi olsa yeterli o borç bir şekilde kapanır. Ben bu kadar faiz ödemem diyorsanız banka fırsatlarını takip edin 30k-50k civarı faizsiz 6 ay taksitli kredi veriyorlar onlarla kredi kartlarını kapatabilirsiniz.
  • 05-04-2025, 21:45:45
    #63
    öneri yapıldımı bilmiyorum ama hepsini tek bir yerde toplamayı denesen borç kapatma kredisi yada denedin mi