• 06-04-2025, 01:33:46
    #73
    Hocam benzer durumu ben de yaşadım en kötüsü ek hesap, ek hesapları mutlaka öncelikli kapatmalısınız, çok faiz geliyor. Kredi kartlarını takla attır. Öncelikli ek hesap daha sonra kredi borcunu öde.
  • 06-04-2025, 02:01:18
    #74
    sanalrisk adlı üyeden alıntı: mesajı görüntüle
    Hocam benzer durumu ben de yaşadım en kötüsü ek hesap, ek hesapları mutlaka öncelikli kapatmalısınız, çok faiz geliyor. Kredi kartlarını takla attır. Öncelikli ek hesap daha sonra kredi borcunu öde.
    Hocam haklısın sağolsun birçok arkadaşta yardımcı oldu fikir verdi ek hesapları tamamen kapatıcam. Kredi kartlarınıda asgari odeyebilirsemde asgariden fazla odeyerek borçlarimi kapaticam insallah
  • 06-04-2025, 04:02:38
    #75
    banker17 adlı üyeden alıntı: mesajı görüntüle
    Hocam malesef işletmem yok. Şuan bankalardaki bana verilen en iyi kredi oranı 4.20 bu orandan kredi cekip borç kapatmak mantıklı mı bilmiyorum . Ek Hesap borçlarına mı öncelik vermeliyim Kredi Kartı borçlarına mı gerçekten çıkmazdayım
    Tekrar kredi çekerseniz faizi yine sizi boğar . Kredi yapılandırsanız da 4.20 gibi yapıyorlar . En düşük borcun neyse ordan başlamalısınız . Biraz da giderleri kısmak lazım . Hiç kolay iş değil ülkenin hemen hepsi bu durumda .
  • 06-04-2025, 14:44:36
    #76
    Hocam hiç düşünmeden ek hesapları kapatın. Faiz yükü çok fazla
    Aynı gelire benzer borç durumuna sahibim. Ek hesapların biri takibe düşürdüm, avukata gitmeden aynı gün bankaya uğradım. Yüzde 1 oranla 10 taksit yaptılar. 64 bin TL 68 TL oldu. Her ay 7, 7 ödüyorum. Normalde her ay 3.5 faiz geliyordu. Şimdi cüzi faize taksitlendirdiler (Vakıfbank)

    Akbank 50 binlik ek ek hesabım, 62 bin olmuştu faizle. Vakıfbank'tan sonra ilk hedef akbank ek hesap kapattım.

    Halkbank 15 bin ek hesabım kaldı sadece şuan.

    Yalnız şöyle bir durum var. Halk bank eksi hesapta fazla faiz bindiriyor. Şüphelenince günlük olarak yapay zekaya hesaplattım gün gün.
    370 TL gelmesi gereken faiz, 770 TL gelmişti. İtiraz ettim hiç bir açıklama olmadan gidin bankalar birliğine dediler ret ettiler. Siz fark etmeden ek hesaptan fazla faiz alabiliyorlar. Buna dikkat etin. Ay sonunda hesap dökümü alıp yapay zekaya doğrulatın.
    Ben mail ile itiraz ettim ama ilk hedef Halk bank açık hesabı da kapatmak olacak

    Kredi kartlarını işim gereği kırtasiye harcaması yapıyorum sürekli iki faizsiz iki taksite bölerek faiz yükünün yarısını alıyorum.

    Örnek çevrenizde kırtasiye varsa, taksitlendirme yapabilirsiniz.

    Kolaylıklar diliyorum. Ancak şunu unutmayın ilk planınız eksi hesap olsun.
  • 06-04-2025, 19:07:32
    #77
    Bu cevap, konu sahibi tarafından kabul edilebilir bir cevap olarak işaretlendi.
    İlave edeyim burayada...

    Anladığım kadarı ile giderleri yönetmede zorlanıyorsun gereksiz harcamalar yapıyorsun. Örneğin arkadaşlarınla yemeğe çıkıp hesabı sen ödüyorsun (genelde ben yaparım )

    İlk önerim kredi kartlarını (nakit çektiğin banka kartlarını) evde bırak kredi kartı zorunlu ise en düşük limitli 1 kartın sadece cüzdanında olsun ve mümkünse nakit avans (ek hesap) kapalı olsun.

    Yıllık bir plan yaptıysan hedefini tutturmak için giderlerini bu hesapta yoktu diyerek ertele yani ARALIK sonu hedef koyduysan ARALIK SONUNA kadar DİŞİNİ SIK

    Zamanın varsa Aylık planda yap Aylık planın amacı; gözden kaçan birşey varsa onları farketmek.

    Ben senelerdir yaparım (2005'den beri) moralini bozmayım ama olmadık şeyler olup o yıllık plan hiç tutmuyor o yüzden moralini bozma sen planlı gitmeye devam et. Minimum hasarla atlatırsın inşallah.

    Türkiye'de Sol taraftaki giderin x 3 gelir olmadığı sürece bu sorunu yaşacaksın. HERKES GİBİ o yüzden moralini bozma.

    Mesela NİSAN 2025 , MAYIS 2025 vb. bu listeyi doldurabilirsin.

    Arada paraya ihtiyacın olduğunda FAİZSİZ bir şekilde TL olarak (aman ha usd, altın değil) borç al

    BORÇ SIRASI ŞU;
    - Akrabalardan TL olarak
    - İşyerinden Taksitli Avans (Maaşından düşülecek şekilde)
    - Eğer nakite çevirebileceğin bir eşya varsa onları satarak (Bunlarda sıra şu şekilde olmalı: ----Kullanmadığın ----İhtiyacın olmayan ----Durdukça değer kaybeden -----Peşin satıp , taksitle alabileceğin ...............)
    - İhtiyacın olan ve yerine koyamayacağın birşey varsa satma (Araba, Tarla, Arsa ,Ev gibi) olası bir enflasyonda kalırsın ortada

    • GS0707
    GS0707 bunu beğendi.
    1 kişi bunu beğendi.
  • 06-04-2025, 23:47:26
    #78
    Üyeliği durduruldu
    Elden borç bulma şansınız olursa bir kaçını kapatın aldığınız kisiyede 3 ay sonra ödeyeceğinizi söyleyin sizi toparlar
  • 08-04-2025, 20:42:17
    #79
    Özel adlı üyeden alıntı: mesajı görüntüle
    Hocam hiç düşünmeden ek hesapları kapatın. Faiz yükü çok fazla
    Aynı gelire benzer borç durumuna sahibim. Ek hesapların biri takibe düşürdüm, avukata gitmeden aynı gün bankaya uğradım. Yüzde 1 oranla 10 taksit yaptılar. 64 bin TL 68 TL oldu. Her ay 7, 7 ödüyorum. Normalde her ay 3.5 faiz geliyordu. Şimdi cüzi faize taksitlendirdiler (Vakıfbank)

    Akbank 50 binlik ek ek hesabım, 62 bin olmuştu faizle. Vakıfbank'tan sonra ilk hedef akbank ek hesap kapattım.

    Halkbank 15 bin ek hesabım kaldı sadece şuan.

    Yalnız şöyle bir durum var. Halk bank eksi hesapta fazla faiz bindiriyor. Şüphelenince günlük olarak yapay zekaya hesaplattım gün gün.
    370 TL gelmesi gereken faiz, 770 TL gelmişti. İtiraz ettim hiç bir açıklama olmadan gidin bankalar birliğine dediler ret ettiler. Siz fark etmeden ek hesaptan fazla faiz alabiliyorlar. Buna dikkat etin. Ay sonunda hesap dökümü alıp yapay zekaya doğrulatın.
    Ben mail ile itiraz ettim ama ilk hedef Halk bank açık hesabı da kapatmak olacak

    Kredi kartlarını işim gereği kırtasiye harcaması yapıyorum sürekli iki faizsiz iki taksite bölerek faiz yükünün yarısını alıyorum.

    Örnek çevrenizde kırtasiye varsa, taksitlendirme yapabilirsiniz.

    Kolaylıklar diliyorum. Ancak şunu unutmayın ilk planınız eksi hesap olsun.
    Hocam benimde ipin ucu kaçtı artık harcamalarıma sınır getirme kararı aldım gerçekten fütursuzca bir harcama sarmalının içine girdim. Neyseki şuan biraz daha kontrol altına aldım yavaş yavaş ödeyip yıl sonuna kadar düze çıkmayı planlıyorum. Artık planlı bir bütçe ile yola devam etmem gerektiğini bu süreçte iyice anladım. Sizlerin verdiği bilgilerde bana ışık oldu size de tavsiyeleriniz için teşekkür ederim.
  • 08-04-2025, 20:47:17
    #80
    Cyberless adlı üyeden alıntı: mesajı görüntüle
    finans uzmanlığını birkaç yıldır yapmıyorum ama temel prensipler değişmez, krediyi kredi ile kapatmak (eğer borcu daha kısa vadede kapatmayacaksanız) doğru bir yaklaşım değildir mesela diyelimki siz 500 bin tl kredi çektiniz 12 ayda 720 bin tl olarak ayda 60 bin tl ödemeye başladınız, 6 ay geçtikten sonra ben bunu ödeyemeyeceğim diyerek geri kalan 360 bin tl için tekrar 12 aylık kredi çektiniz ve bu defa 480 bin tl olarak ayda 40 bin tl olarak ödediniz, sonuç olarak aynı borç 18 ayda 840 bin tl olarak ödendi hem daha uzun sürdü borcu bitirmeniz hem de 360 bin tl ödedikten sonra sadece 360 bin tl daha ödeyerek çıkabileceğiniz işin içinden 480 bin tl daha ödeyerek çıkabildiniz.

    Temel prensipler şöyledir:
    -Kredi kartı borcundna uzak durun çünkü ödemeleri her zaman yüksektir ve başka şeylere ödeme gücü bırakmaz.
    -düşük tutarlı çok kredi yerine yüksek tutarlı 1 veya 2 kredi ile süreci yürütün.
    -Boşa çıkan limitlerinizi doldurmayın, aksi takdirde kredinizin taksiti azalmasına rağmen toplam borç tutarınızda değişim olmaz.
    Kredi çekmeden elimizdeki gelirle yavaş yavaş borçları kapatacağız hocam. Tabi ki bu süreçte harcamalarımızı minimum seviyeye indireceğiz.
  • 08-04-2025, 21:21:22
    #81
    Misafir adlı üyeden alıntı: mesajı görüntüle
    İlave edeyim burayada...

    Anladığım kadarı ile giderleri yönetmede zorlanıyorsun gereksiz harcamalar yapıyorsun. Örneğin arkadaşlarınla yemeğe çıkıp hesabı sen ödüyorsun (genelde ben yaparım )

    İlk önerim kredi kartlarını (nakit çektiğin banka kartlarını) evde bırak kredi kartı zorunlu ise en düşük limitli 1 kartın sadece cüzdanında olsun ve mümkünse nakit avans (ek hesap) kapalı olsun.

    Yıllık bir plan yaptıysan hedefini tutturmak için giderlerini bu hesapta yoktu diyerek ertele yani ARALIK sonu hedef koyduysan ARALIK SONUNA kadar DİŞİNİ SIK

    Zamanın varsa Aylık planda yap Aylık planın amacı; gözden kaçan birşey varsa onları farketmek.

    Ben senelerdir yaparım (2005'den beri) moralini bozmayım ama olmadık şeyler olup o yıllık plan hiç tutmuyor o yüzden moralini bozma sen planlı gitmeye devam et. Minimum hasarla atlatırsın inşallah.

    Türkiye'de Sol taraftaki giderin x 3 gelir olmadığı sürece bu sorunu yaşacaksın. HERKES GİBİ o yüzden moralini bozma.

    Mesela NİSAN 2025 , MAYIS 2025 vb. bu listeyi doldurabilirsin.

    Arada paraya ihtiyacın olduğunda FAİZSİZ bir şekilde TL olarak (aman ha usd, altın değil) borç al

    BORÇ SIRASI ŞU;
    - Akrabalardan TL olarak
    - İşyerinden Taksitli Avans (Maaşından düşülecek şekilde)
    - Eğer nakite çevirebileceğin bir eşya varsa onları satarak (Bunlarda sıra şu şekilde olmalı: ----Kullanmadığın ----İhtiyacın olmayan ----Durdukça değer kaybeden -----Peşin satıp , taksitle alabileceğin ...............)
    - İhtiyacın olan ve yerine koyamayacağın birşey varsa satma (Araba, Tarla, Arsa ,Ev gibi) olası bir enflasyonda kalırsın ortada

    Merhaba, konu sahibi arkadaşın izniyle bir şey sormak istiyorum.
    Bende araç düşürüp borç ödeme düşündüm, çünkü borç psikolojik olarak çok yıptatmıştı. Bu konuda siz ciddi uyarıda bulunmuşssunuz.
    Peki aracı düşürüp 800'den 200'e. Kalan miktara altın alıp, yükselmesini beklemek ve elde edilecek kar ile borç kapatıp. Sonra tekrar aynı arabayı almak(arabam 1 yıldır aynı fiyat) istiyorum. Bu sizce mantıklı mı

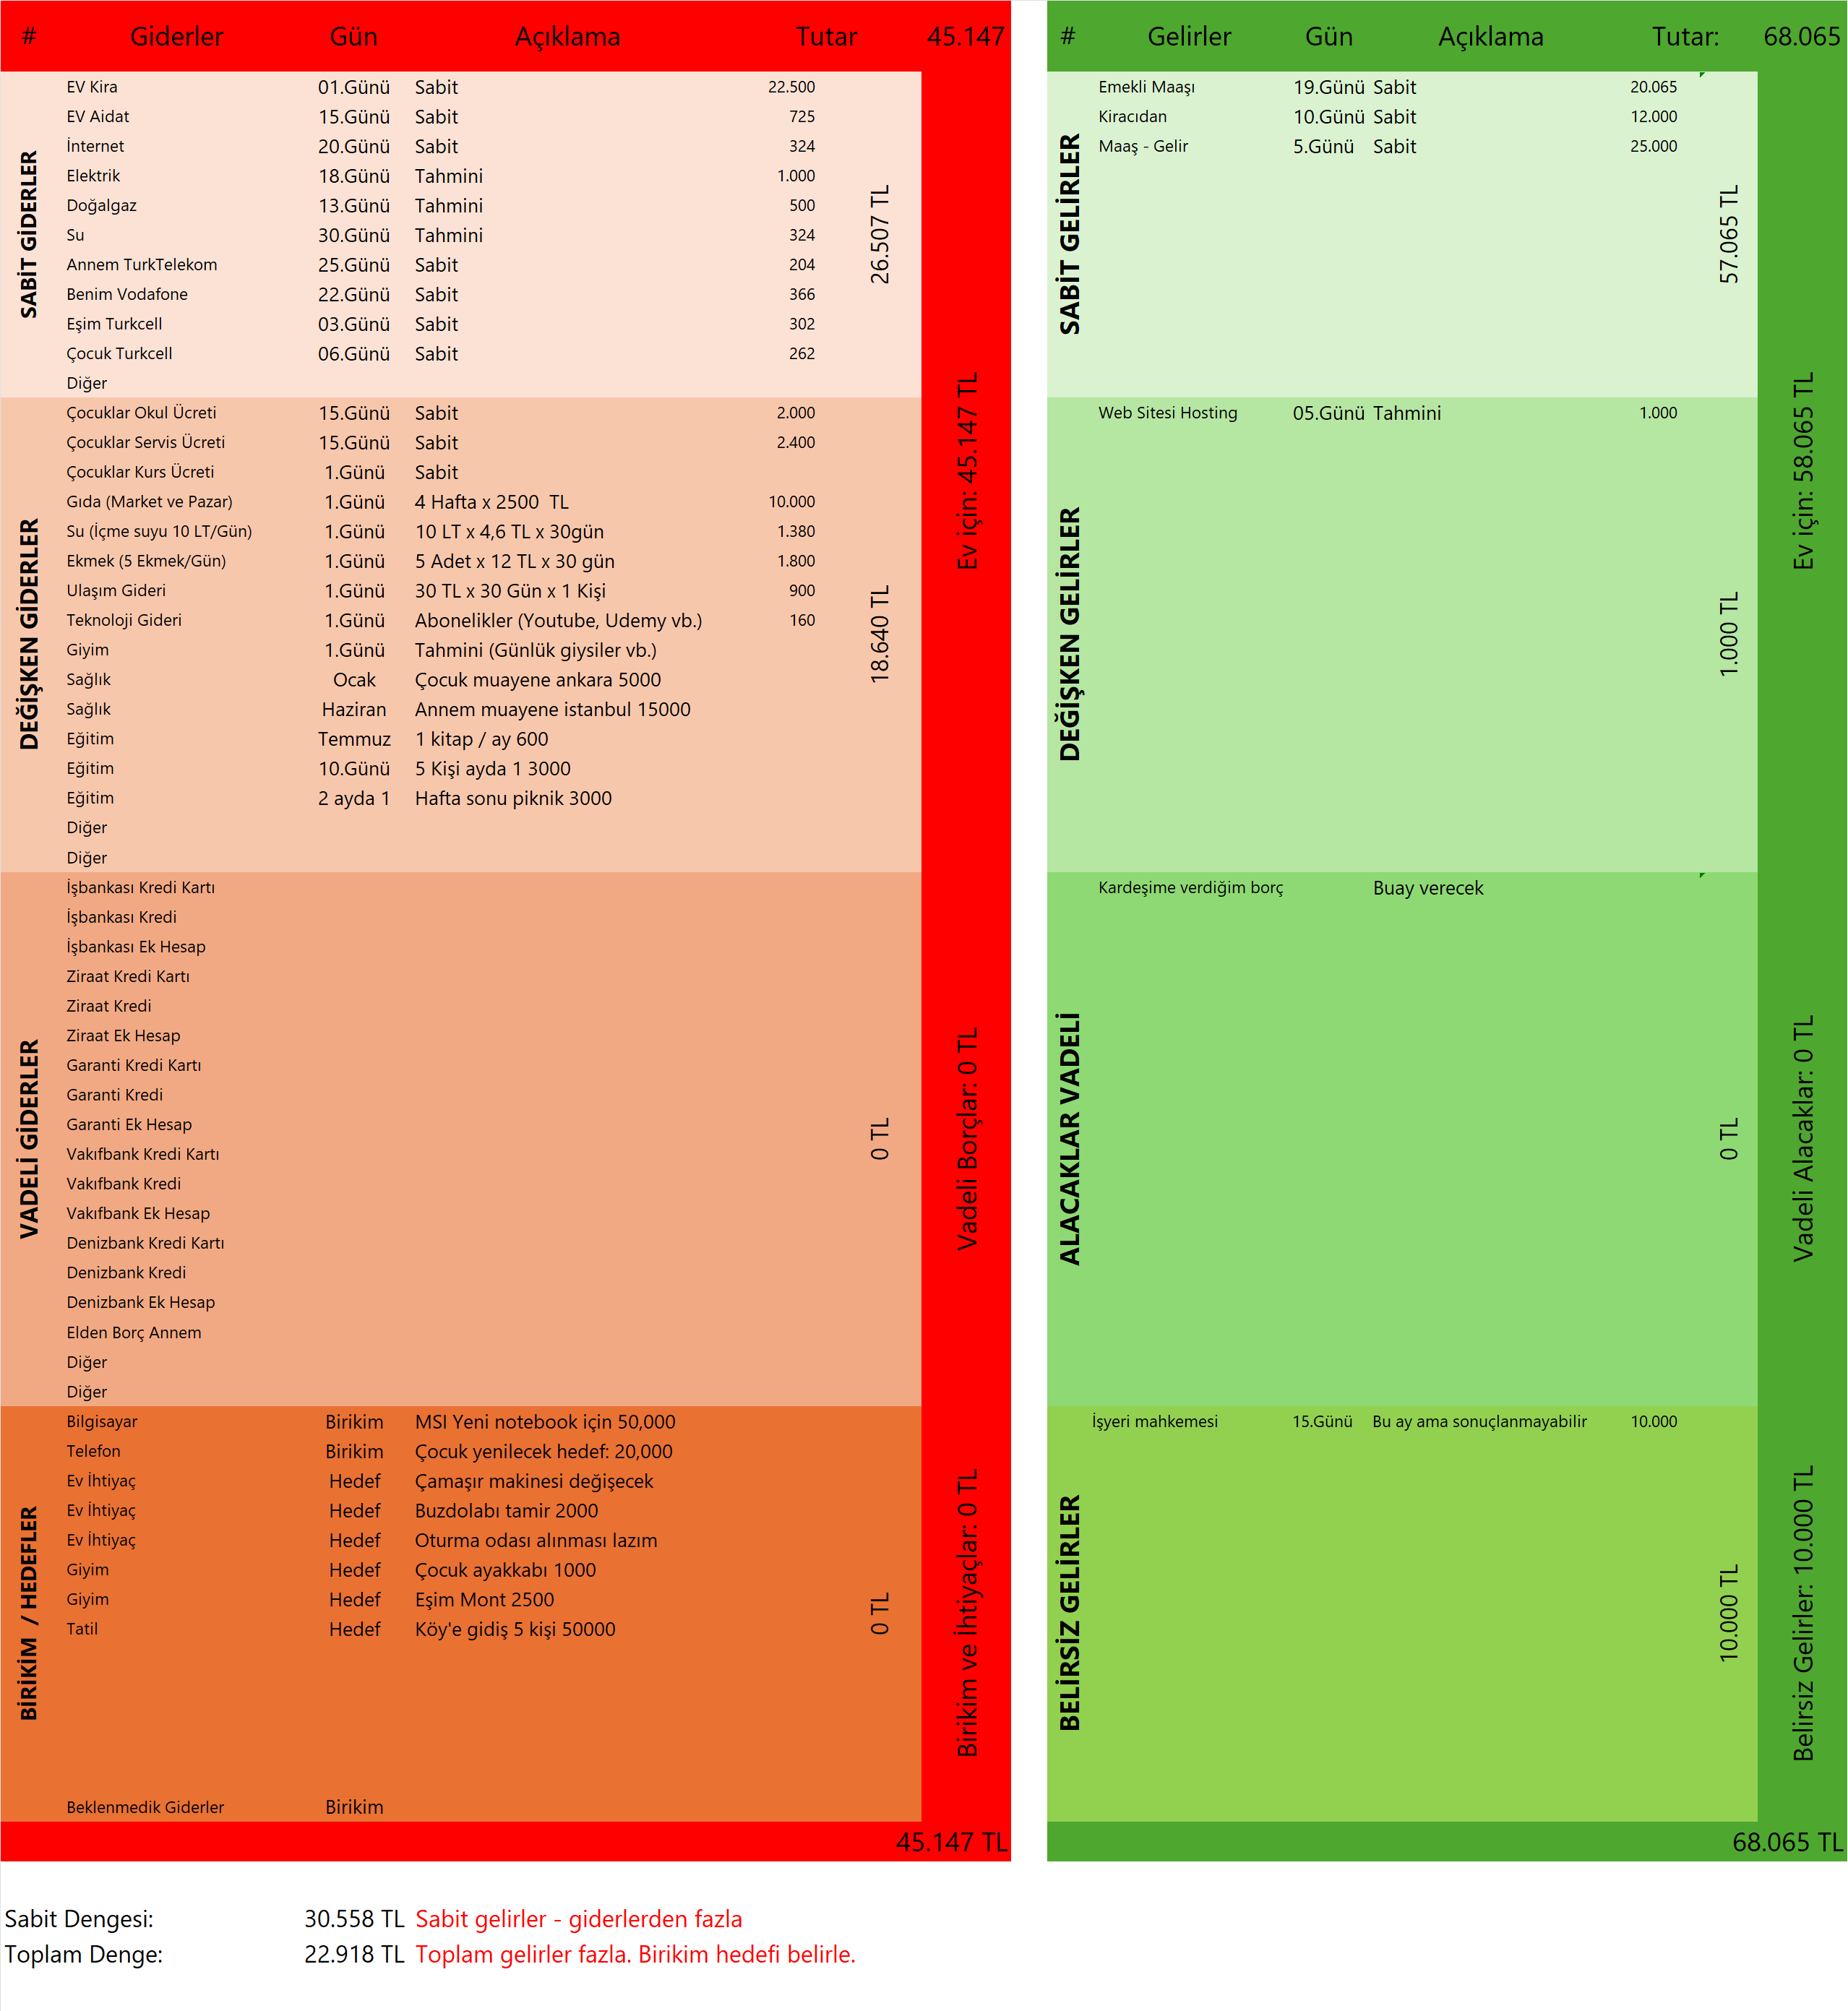
    Birde tabloyu çok beğendim, nasıl hazıradınız şablon filan var mı