Kredi,Ek Hesap,Kredi Kartı Borcu 425000 TL (Yardım)
83
●5.450
- 05-04-2025, 11:08:40Önce kredi kartları ve aylık ödemesi en fazla olanlardan başlayabilirsin hocam. Ödenmeyecek borç değil bu maaşa.
- 05-04-2025, 11:56:41Açılın 30 senelik kronik borçlu geldi.banker17 adlı üyeden alıntı: mesajı görüntüle

Ziraat bankasının kaç ay olduğunu yazmamışsın.
Yani durum'ın net değil.
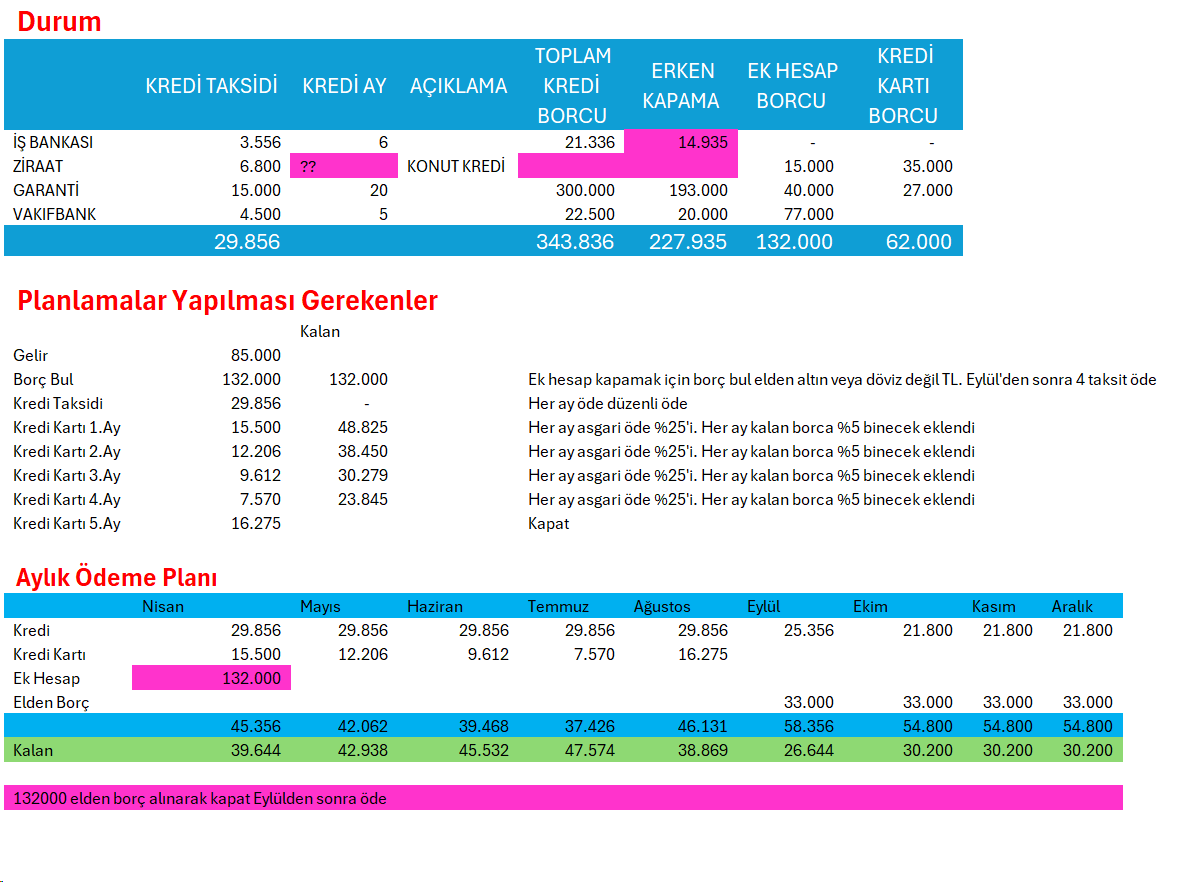
1) Durumunu net ortaya çıkar. Aşağıdaki gibi bir tablo yap
2) Kimden ne borç alabilirsin bak Altın veya döviz değil. TL borç al
3) Aylık ödeme planı yap ve bu plana göre dağıt.
Tekrar borç alman veya takla attırman (kredi ile kredi kartı ödeme, başka kredi kartı ile diğerini ödemek) mantıksız çünkü faizler yüksek.
Kredi kartlarını asgari ödeme ile taksitlendirme yapabilirsin 3.dönemden sonra alışverişe kapanıyor bunu bil.
Bunlar dışında ev, işyeri vb. borçların içinde bir tablo ortaya koyman lazım.
Allah yardım etsin.
20-30 sene önce asgari ücretin 3-4 katını alan biri rahatlıkla istanbulda ev, arsa alabiliyorken şu anda borçları nasıl yapılandıracağım diye düşünüyor.

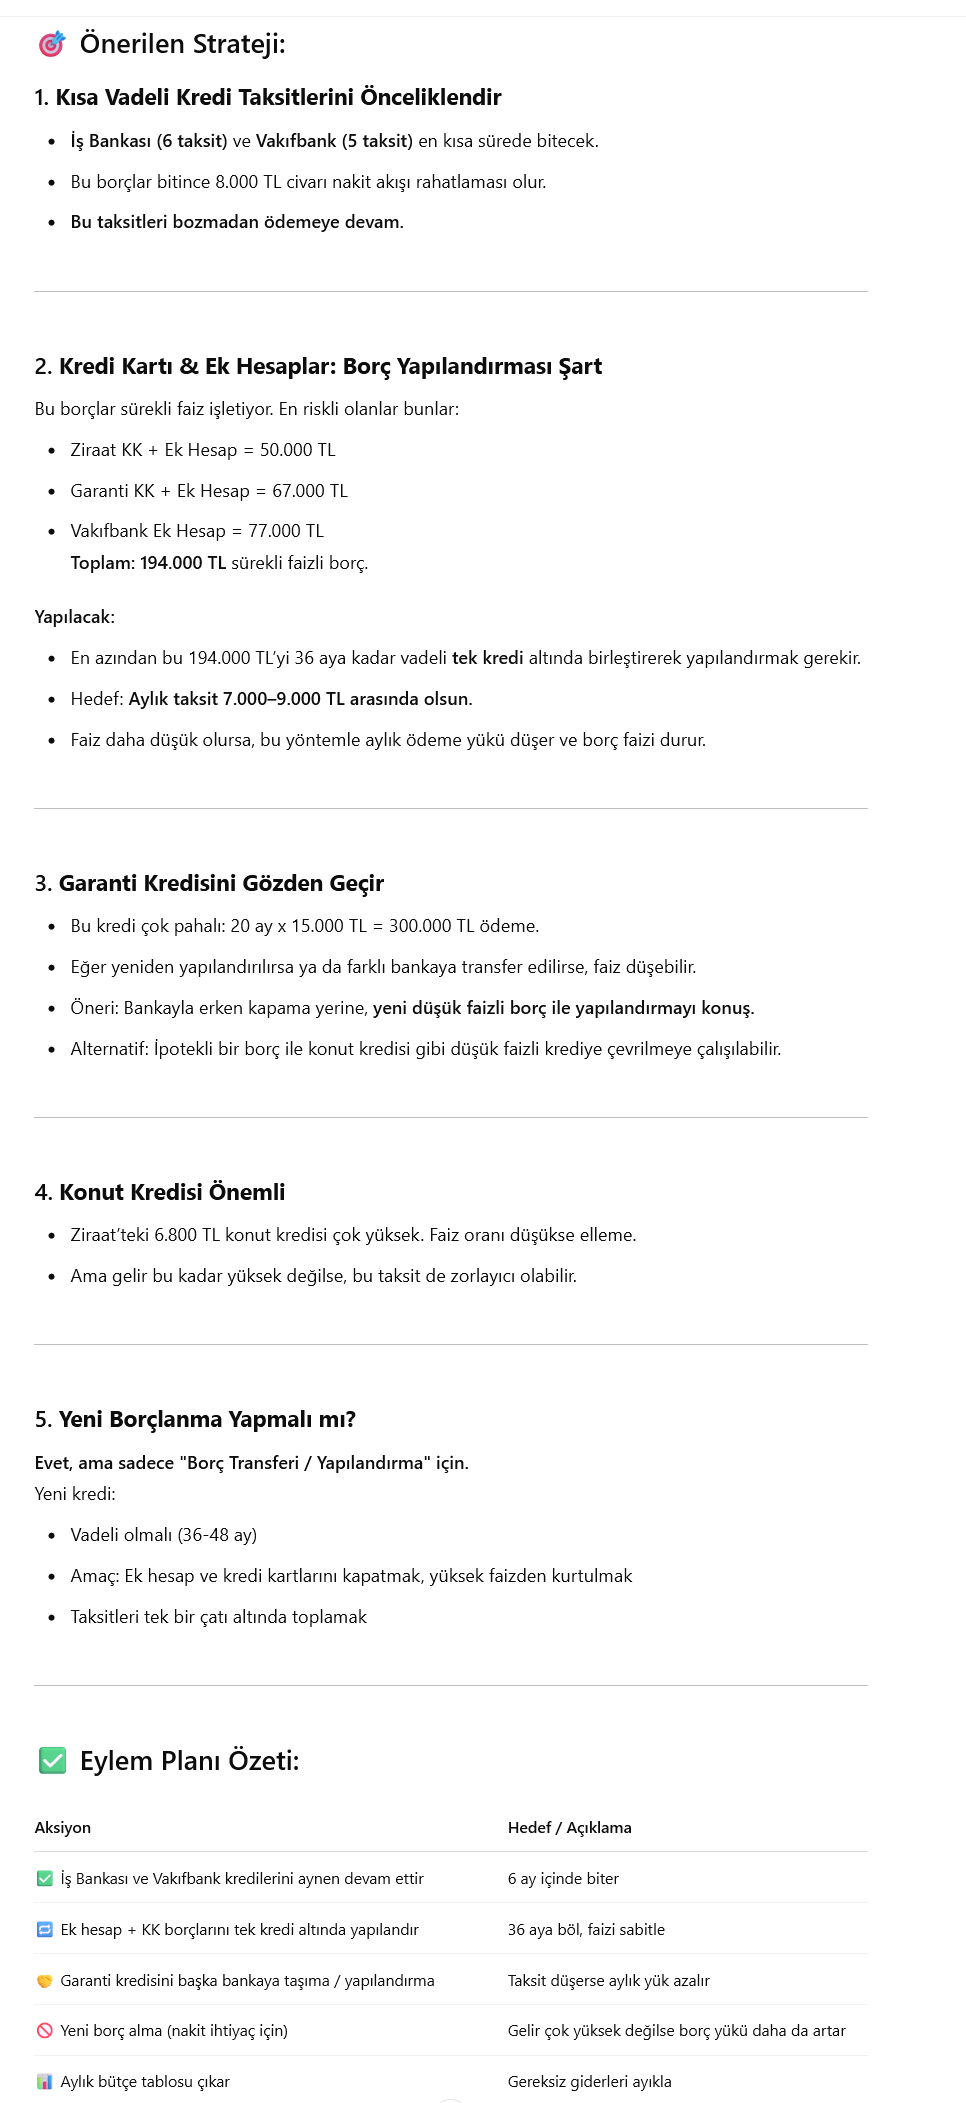
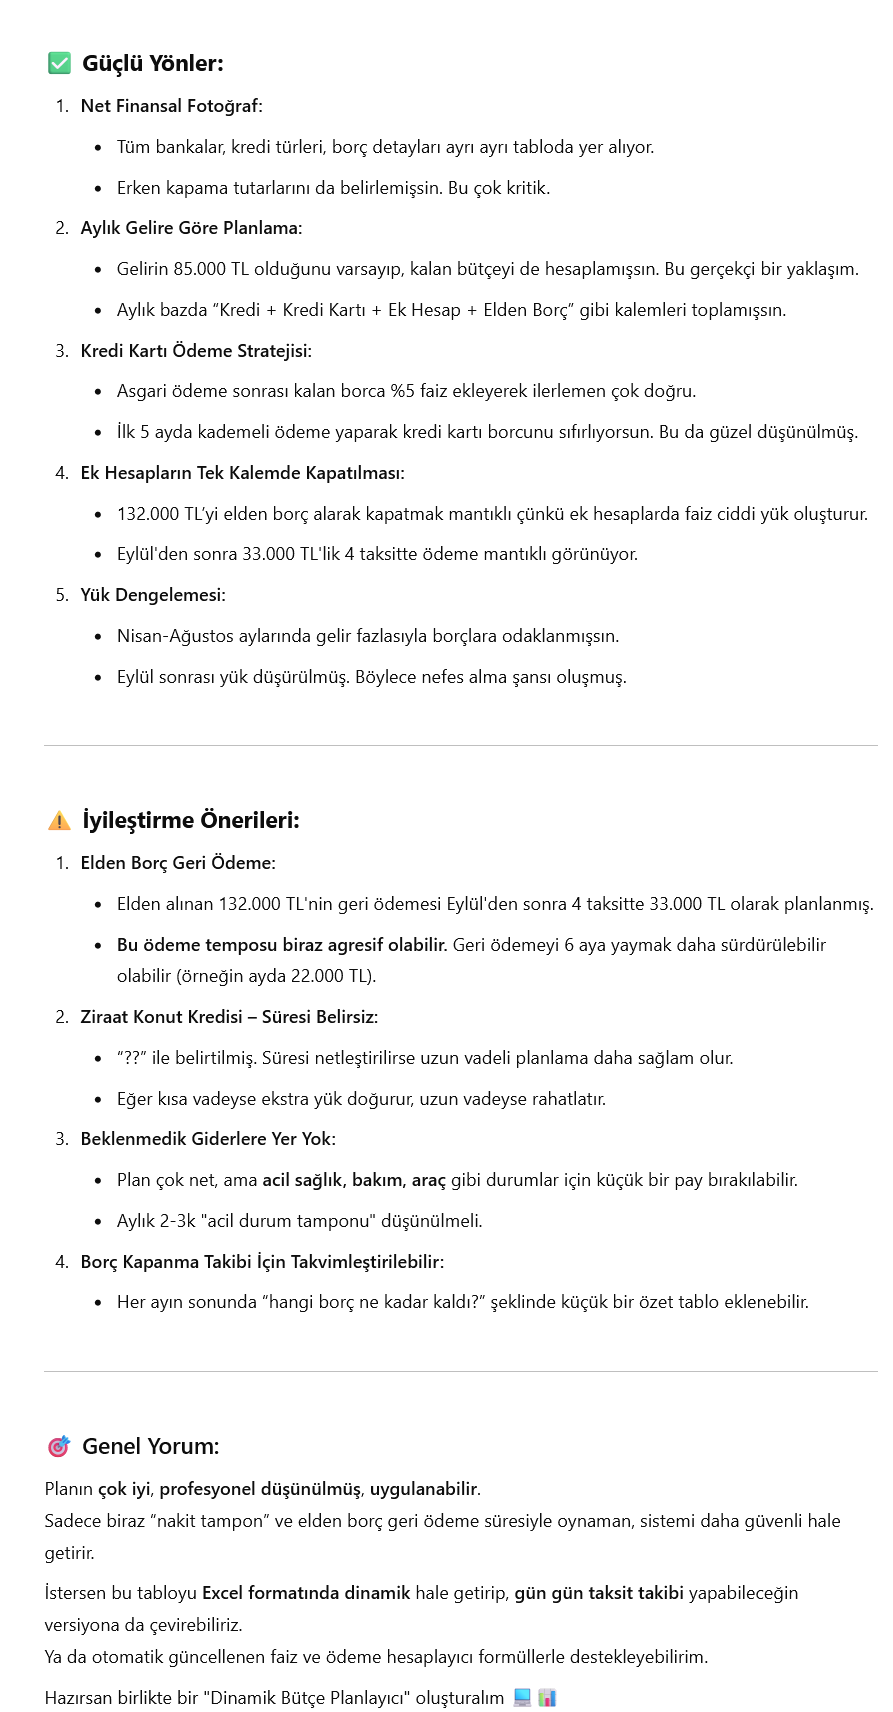
Bu da yapay zeka öneris ama benim excel bence daha iyi CHATGPT bu konuda elime su dökemez.
Ey chatgpt sen asgari ücretle geçindin mi hiç peh.
Şimdi Benim tabloyu atınca bu yorumu yaptı. Agresif diyor... Ama elden borç alınca eylülde ödemezsen bizim yaz tatili planı vardı diye elden borç aldığın kişiler başına ekşir
- 05-04-2025, 13:13:19Hocam detaylı yorumun için çok teşekkür ederim. Konut Kredisinde 87 Taksitim kaldı (6800 TL).Misafir adlı üyeden alıntı: mesajı görüntüle
Hocam Şu an kredi çeksem zaten 4.20den veriyorlar . Sadece ek hesapları kapatacak kadar çeksem mantikli mi? Bazı arkadaşlar Kredi kartindan altin alip sanirim ek hesaba yatiriyor bu duruma ne diyorsunuz? Ek Hesap hergun faiz işletirken Kredi karti ay sonu odeniyor birde faizi asgari odenince 4.25, asgariden az odenince 4.55 gecikme faizi var. Bu yapilabilir mi ne diyorsunuz? - 05-04-2025, 13:50:51Hocam ek hesapları önce kapatmak daha iyi değilmi hergün faiz işliyorGucluyazar adlı üyeden alıntı: mesajı görüntüle
- 05-04-2025, 14:07:09Bu kadar büyük borçlarla başa çıkmak zor olabilir, ancak adım adım bir plan yaparak daha yönetilebilir hale getirebilirsiniz. Şu anki durumunuzda birkaç farklı strateji deneyebilirsiniz.
İşte izleyebileceğiniz bir yol haritası:
1. Borçlarınızı Sıralayın ve Önceliklendirin
Borçlarınızın faiz oranları ve geri ödeme sürelerine göre önceliklendirme yapmak çok önemlidir. Bu şekilde, daha yüksek faizli borçları önce ödeyerek, toplamda daha az ödeme yaparsınız.- Kredi Kartı Borçları: Bu tür borçlar genellikle çok yüksek faiz oranlarına sahiptir. Ziraat Bankası ve Garanti Bankası kredi kartı borçlarınız en hızlı şekilde kapanması gereken borçlardır. Öncelikle bunlara odaklanın.
- Ek Hesap Borçları: Ek hesap borçları genellikle kredi kartı borçlarından biraz daha düşük faizle gelir, ancak yine de öncelikle bu borçları ödemek önemlidir.
- Kredi Borçları ve Konut Kredisi: Kredi borçları daha düşük faizle olsa da uzun vadeli oldukları için bütçeyi zorlayabilir. Bununla birlikte, ödeme süresi kısa olan borçları ödemek öncelikli olabilir.
2. Gelirinizi Yeniden Değerlendirin ve Bütçe Oluşturun
Geliriniz 85.000 TL olduğuna göre, gelirinizle borçlarınızı ödemek için bir bütçe oluşturmalısınız. İşte nasıl yapabileceğiniz:- Aylık Ödemeler: Toplamda aylık ödemeleriniz yaklaşık olarak 54.856 TL'yi buluyor. Bu, gelirinizi neredeyse tamamını borçlarınız için harcamanız anlamına gelir. Bu durumda, gelirinizi dikkatlice yönetmeniz çok önemli olacak.
- Gerekli Harcamalar: Borçları ödemek dışında günlük yaşamınızı sürdürebilmek için ihtiyaç duyduğunuz masrafları belirleyin. Bu harcamalarınızı minimumda tutmaya çalışın.
3. Ekstra Gelir Kaynakları ve İş Yaratma
Borcunuzu hızlıca kapatmak için ek iş bulmak veya ek gelir kaynakları yaratmak önemli olabilir. Ek gelir, borçlarınızı daha hızlı ödemek için ekstra nakit sağlar.- Ek İş veya Freelance Çalışmalar: Bu, gelirinizin artmasına yardımcı olabilir. Bu şekilde, borçlarınızı hızlıca ödeyebilir ve rahat bir nefes alabilirsiniz.
- Sermaye Kullanımı: Eğer sahip olduğunuz bir varlık (araba, mülk vb.) varsa, bunları satmak veya kiraya vermek ek gelir yaratabilir.
4. Yüksek Faizli Borçları Önce Ödeyin
Ziraat ve Garanti Bankası'nın kredi kartı borçları genellikle daha yüksek faizle gelir. Bunları kapatmak, toplamda ödemeniz gereken faiz miktarını önemli ölçüde azaltacaktır.- Ziraat Bankası Kredi Kartı Borcu (35.000 TL) ve Garanti Bankası Kredi Kartı Borcu (27.000 TL): Bu borçları en hızlı şekilde ödeyerek yüksek faizlerden kaçının.
5. Yeni Kredi Çekmek veya Yeniden Yapılandırma
Kredi çekmek, borçları ödeme konusunda bir çözüm olabilir ancak dikkatli olmalısınız. Yeni bir kredi çekmek, borçlarınızı daha düşük faizle ödeyebilmeniz için bir seçenek olabilir. Ancak bu, tüm borçlarınızın yeniden yapılandırılması ve ödeme planının uzatılması anlamına gelir.- Borç Transferi Kredisi: Bazı bankalar, yüksek faizli borçlarınızı düşük faizli bir krediyle birleştirmenize olanak tanır. Bu seçenek, yalnızca düşük faizli bir kredi alabileceğinizden emin olduğunuzda cazip olabilir.
- Kredi Yapılandırma: Bankalarla iletişime geçerek, ödeme planlarınıza ilişkin bir yeniden yapılandırma talebinde bulunabilirsiniz. Bu, taksitlerinizi düşürebilir, ancak dikkatli olmanız gerekir, çünkü sürenin uzaması toplam ödeyeceğiniz tutarı artırabilir.
6. Daha Fazla Borç Almayın
Bu dönemde ek borç almaktan kaçının. Yeni bir kredi veya kredi kartı başvurusunda bulunmak, borçlarınızı daha da zorlaştırabilir. Mümkünse borçları ödeyene kadar yeni harcamalardan kaçının.
7. Konsolidasyon Kredisi Düşünün
Bazı bankalar borç konsolidasyonu kredisi sunar. Bu, mevcut borçlarınızı tek bir kredi altında birleştirmenize yardımcı olabilir ve ödeme sürecini daha yönetilebilir hale getirebilir. Bu tür krediler, daha düşük faiz oranlarıyla mevcut borçlarınızı ödeyebilmenize olanak tanıyabilir.
8. İhtiyaç Duyduğunuzda Profesyonel Yardım Alın
Eğer bu süreçte zorlanıyorsanız, bir finansal danışmandan veya borç yönetimi konusunda uzman bir uzmandan yardım almak size yol gösterebilir. Bu profesyoneller, borç ödeme stratejilerini daha iyi oluşturmanıza yardımcı olabilir.
Özetle:- Borçları sıralayın ve yüksek faizli borçlardan başlayarak ödemeye odaklanın.
- Bütçe oluşturun ve gereksiz harcamalardan kaçının.
- Ek iş veya ek gelir kaynakları yaratmaya çalışın.
- Borç konsolidasyonu veya kredi yapılandırma seçeneklerini değerlendirin.
- Yeni borç almaktan kaçının.
Özet: chatgpt
Benimde 450.000 TL borcum var ama elden Döviz sırayla ödüyorum.
+ 5 kredim var
Ödeme planı oluşturdum sırasıyla ödüyorum.
Plan yap ve Plana Sadık kal her koşulda planı bozarsan bir daha düzeltemezsin. - 05-04-2025, 14:17:01Ek Hesapların acilen nakit olarak ödenmesi gerekiyor hocam her gün %5.00 faiz işliyor. Kredi Kartı asgarisi hesap özeti ödense yeterli olur. Asgari ödenirse %4.25 faiz isliyor yani kredi karti kapatip. Kredi kartindan altin alip ek hesaba atmak mantikli bir secenek gibi duruyor katilir misiniz?JTR adlı üyeden alıntı: mesajı görüntüle
- 05-04-2025, 14:32:33hocam kredi borçlarını kapatman mantıksız faizleri ödemişsin.
Diğer tüm borçları tek bir kredi kartı altında toplayıp, aylık çevirirsen rahat bir şekilde atlatabilirsin. gelirine göre borcun çok yüksek değil.