

Findeks notu önemli değil diyen çok kişi gördüm, hatta bankacılar bile. Ama bence önemli. Örneğin, tek başıma 3 milyon TL konut kredisi alabiliyorum. Ya da bir araç kiralamak istediğinizde, direk Findeks notuna bakıyorlar. Hatta artık eşya alırken bile Findeks notu kontrol ediliyor. Bu süreçte hiçbir not danışmanıyla görüşmedim, her şeyi deneme yanılma yoluyla öğrendim ve artık bir not danışmanından daha uzman oldum.
Bir dönem bu işe kafayı çok takmıştım, her gün notumu kontrol ediyordum.
 Peki sizin notlarınız nasıl? 1900 olan var mı aranızda?
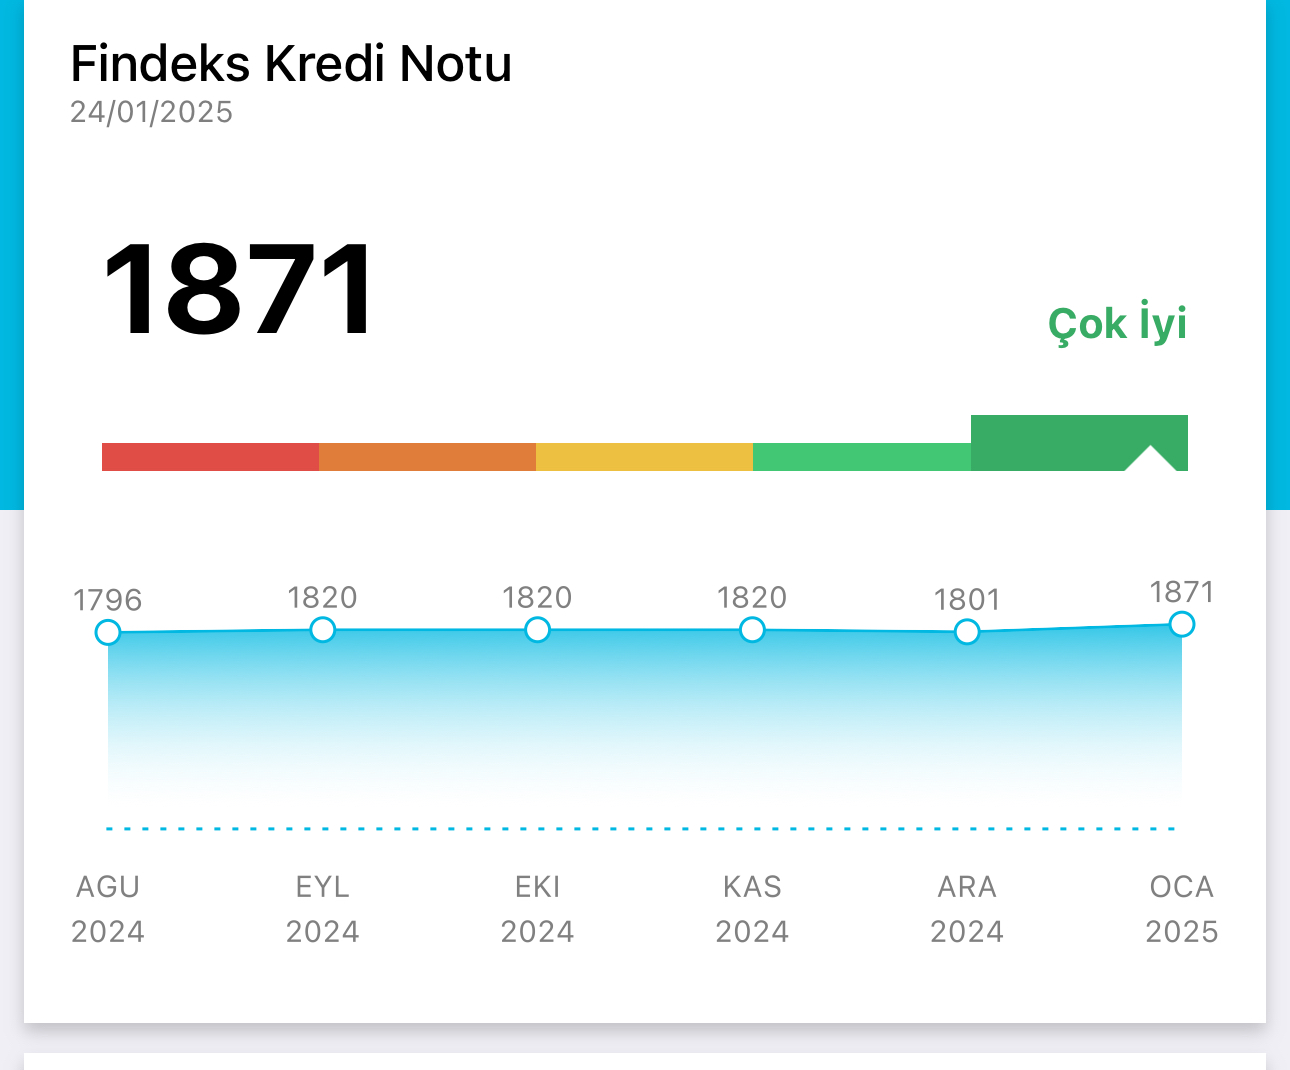
Bu süreçte, yıllık Findeks paketi alarak işe başladım. O dönemden iki yıl sonra işlerimi düzeltmeye ve kendimi toparlamaya başladım. Yeniden Findeks abonesi olduğumda, kredi puanımın 900e yaklaştığını gördüm. Mantığını daha iyi anlamak için bir not danışmanıyla iletişime geçtim ve sistemi anlamaya çalıştım. Daha sonra borçlu olduğum tüm kartları ve kredileri kapattım.
Bunun ardından ilk altı ay boyunca bankalarla hiç çalışmadım. Bu süre sonunda puanım kısa sürede 1100 seviyesine geldi. Ardından bir iki bankadan kredi kartı aldım. Sadece kart değil, hesap da açtım. Kartları bilerek düşük limitli istedim; zaten bazı bankalar hâlâ kart vermiyordu. Çok düşük limitli iki kartım oldu ama her ay sadece bir kere kullandım. Her iki kartı da bu şekilde yaklaşık altı ay boyunca devam ettim. Daha sonra bankalar kart limitlerini otomatik olarak yükseltti. Fakat hâlâ kartların sadece %20sini kullanıyordum.
Buradaki en kilit nokta, limitiniz ne olursa olsun kartınızın sadece %20lik kısmını kullanmanız. Bu yöntem kredi puanınızı hızlı bir şekilde yükseltiyor. İki yıl sonunda puanım 1500 seviyelerine geldi. Ancak hâlâ bazı bankaların kara listesinde olduğum için zaman zaman istediğim krediyi alamıyordum. Bu süreçte, 1500den geriye düşüşler de yaşadım ama genel çizgim hep aynıydı: Mevcut kaç kartım olursa olsun, sadece %20lik kısmını kullanmaya devam ettim.
Kredilerimi her zaman bir ay önceden ödedim. Bu sayede hem erken ödeme indirimi aldım hem de gecikme gibi durumlara mahal vermedim. Ne olursa olsun, açtığınız kartı kapatmayın. Eğer kullanmıyorsanız ve kart ücreti yoksa kenarda dursun. Yaşlanmış ürünler her zaman avantaj sağlar.
Bir kredi kullandığınızda puanınız düşer, ancak bu krediyi bir yıl düzenli ödediğinizde puanınız yeniden yükselir. Aynı şekilde, kredi ya da kartın son ödeme tarihini bir gün bile geçirirseniz bu, bir aylık gecikme olarak kaydedilir. Bu nedenle her zaman en az bir ay önceden ödeme yapmak faydalıdır. Tüm bankacılık ürünlerinde son ödeme tarihini bir saat bile geçirirseniz, bu ürün artık gecikme olarak görünür.
Kredi skoru belli bir seviyeden sonra, özellikle 1800den sonra, neredeyse hiç yükselmez. Bu nedenle uzun yıllar boyunca bu yöntemleri istikrarlı bir şekilde devam ettirmek gerekir. Sabırlı olmalısınız.


