

Son dönemde birçok mükellef, e-Defter uygulaması kapsamında defter ve beratların zamanında yüklenmemesi nedeniyle usulsüzlük cezaları ile karşı karşıya kalmıştı. Vergi Usul Kanununun 352. maddesi uyarınca düzenlenen bu cezalar, özellikle yoğun iş temposunda veya teknik sebeplerle gecikme yaşayan şirketler için ciddi mali yükler doğuruyordu.
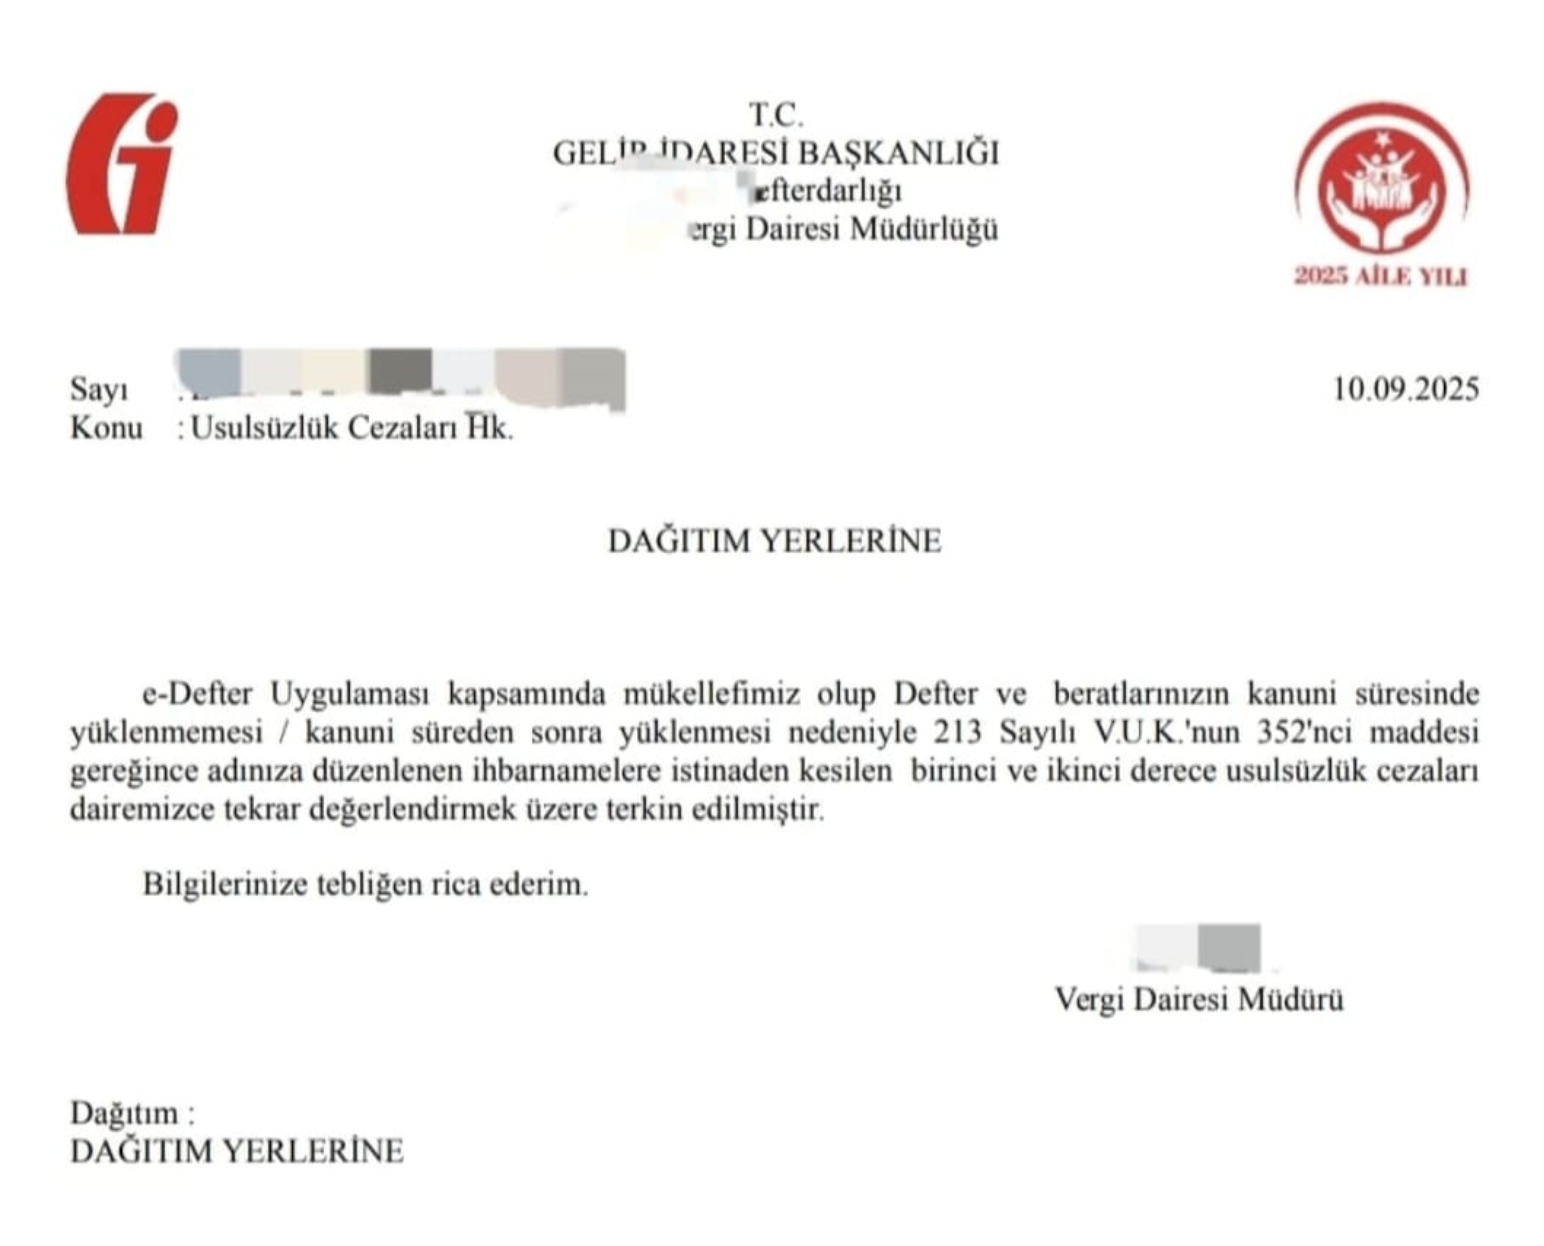
Ancak 10 Eylül 2025 tarihli Gelir İdaresi Başkanlığı yazısıyla birlikte önemli bir gelişme yaşandı: e-Defter yükleme gecikmelerine ilişkin kesilen usulsüzlük cezaları terkin ediliyor.
Ne Değişti?
Gelir İdaresi Başkanlığı tarafından gönderilen resmî yazıda şu ifadeler yer aldı:
- Defter ve beratların kanuni süresinde yüklenmemesi veya süresinden sonra yüklenmesi nedeniyle düzenlenen ihbarnameler,
- Vergi Usul Kanununun 352. maddesi kapsamında kesilen birinci ve ikinci derece usulsüzlük cezaları,
- Vergi dairelerince yeniden değerlendirilmek üzere iptal (terkin) edilmiştir.
Şirketler Açısından Ne İfade Ediyor?
- Mali Yük Hafifliyor
Daha önce usulsüzlük cezası ödemek zorunda kalan birçok mükellef, bu kararla birlikte cezadan kurtulmuş oluyor. - Teknik Aksaklıkların Mağduriyeti Azaldı
E-Defter sistemine yükleme sırasında yaşanan teknik sorunlar artık cezaya dönüşmeyecek. - Mali Müşavirler İçin Rahatlama
Cezaların iptali, muhasebe departmanları ve mali müşavirlerin üzerindeki baskıyı azaltıyor.
Bu karar, Gelir İdaresinin e-Defter sistemine ilişkin cezai yaklaşımda daha esnek ve mükellef dostu bir tutum benimsediğini gösteriyor.
Bununla birlikte;
- Yüklemelerin zamanında yapılması halen zorunluluk,
- Cezaların terkin edilmesi, gelecekte yeni düzenlemelerin yapılmayacağı anlamına gelmiyor.
Sık Sorulan Sorular (SSS)
1. Daha önce ödenmiş cezalar iade edilecek mi?
Şu aşamada sadece cezaların terkin edileceği belirtiliyor. Ödenmiş cezaların iadesine ilişkin net bir açıklama yok.
2. Gelecekte tekrar ceza kesilebilir mi?
Evet. Bu düzenleme sadece mevcut cezaların iptaline ilişkin. Kanuni yükümlülük devam ediyor.
3. Hangi cezalar iptal edildi?
Sadece 213 sayılı VUK 352. madde kapsamında kesilen 1. ve 2. derece usulsüzlük cezaları iptal edilmiştir.
Sonuç ve Öneri
E-Defter yükleme süresinde yaşanan gecikmelere ilişkin cezaların iptal edilmesi, hem şirketler hem de mali müşavirler için önemli bir rahatlama sağladı. Ancak unutulmamalıdır ki; kanuni yükümlülükler devam ediyor.
Keyifli okumalar dilerim.

