jeaner adlı üyeden alıntı:
mesajı görüntüle
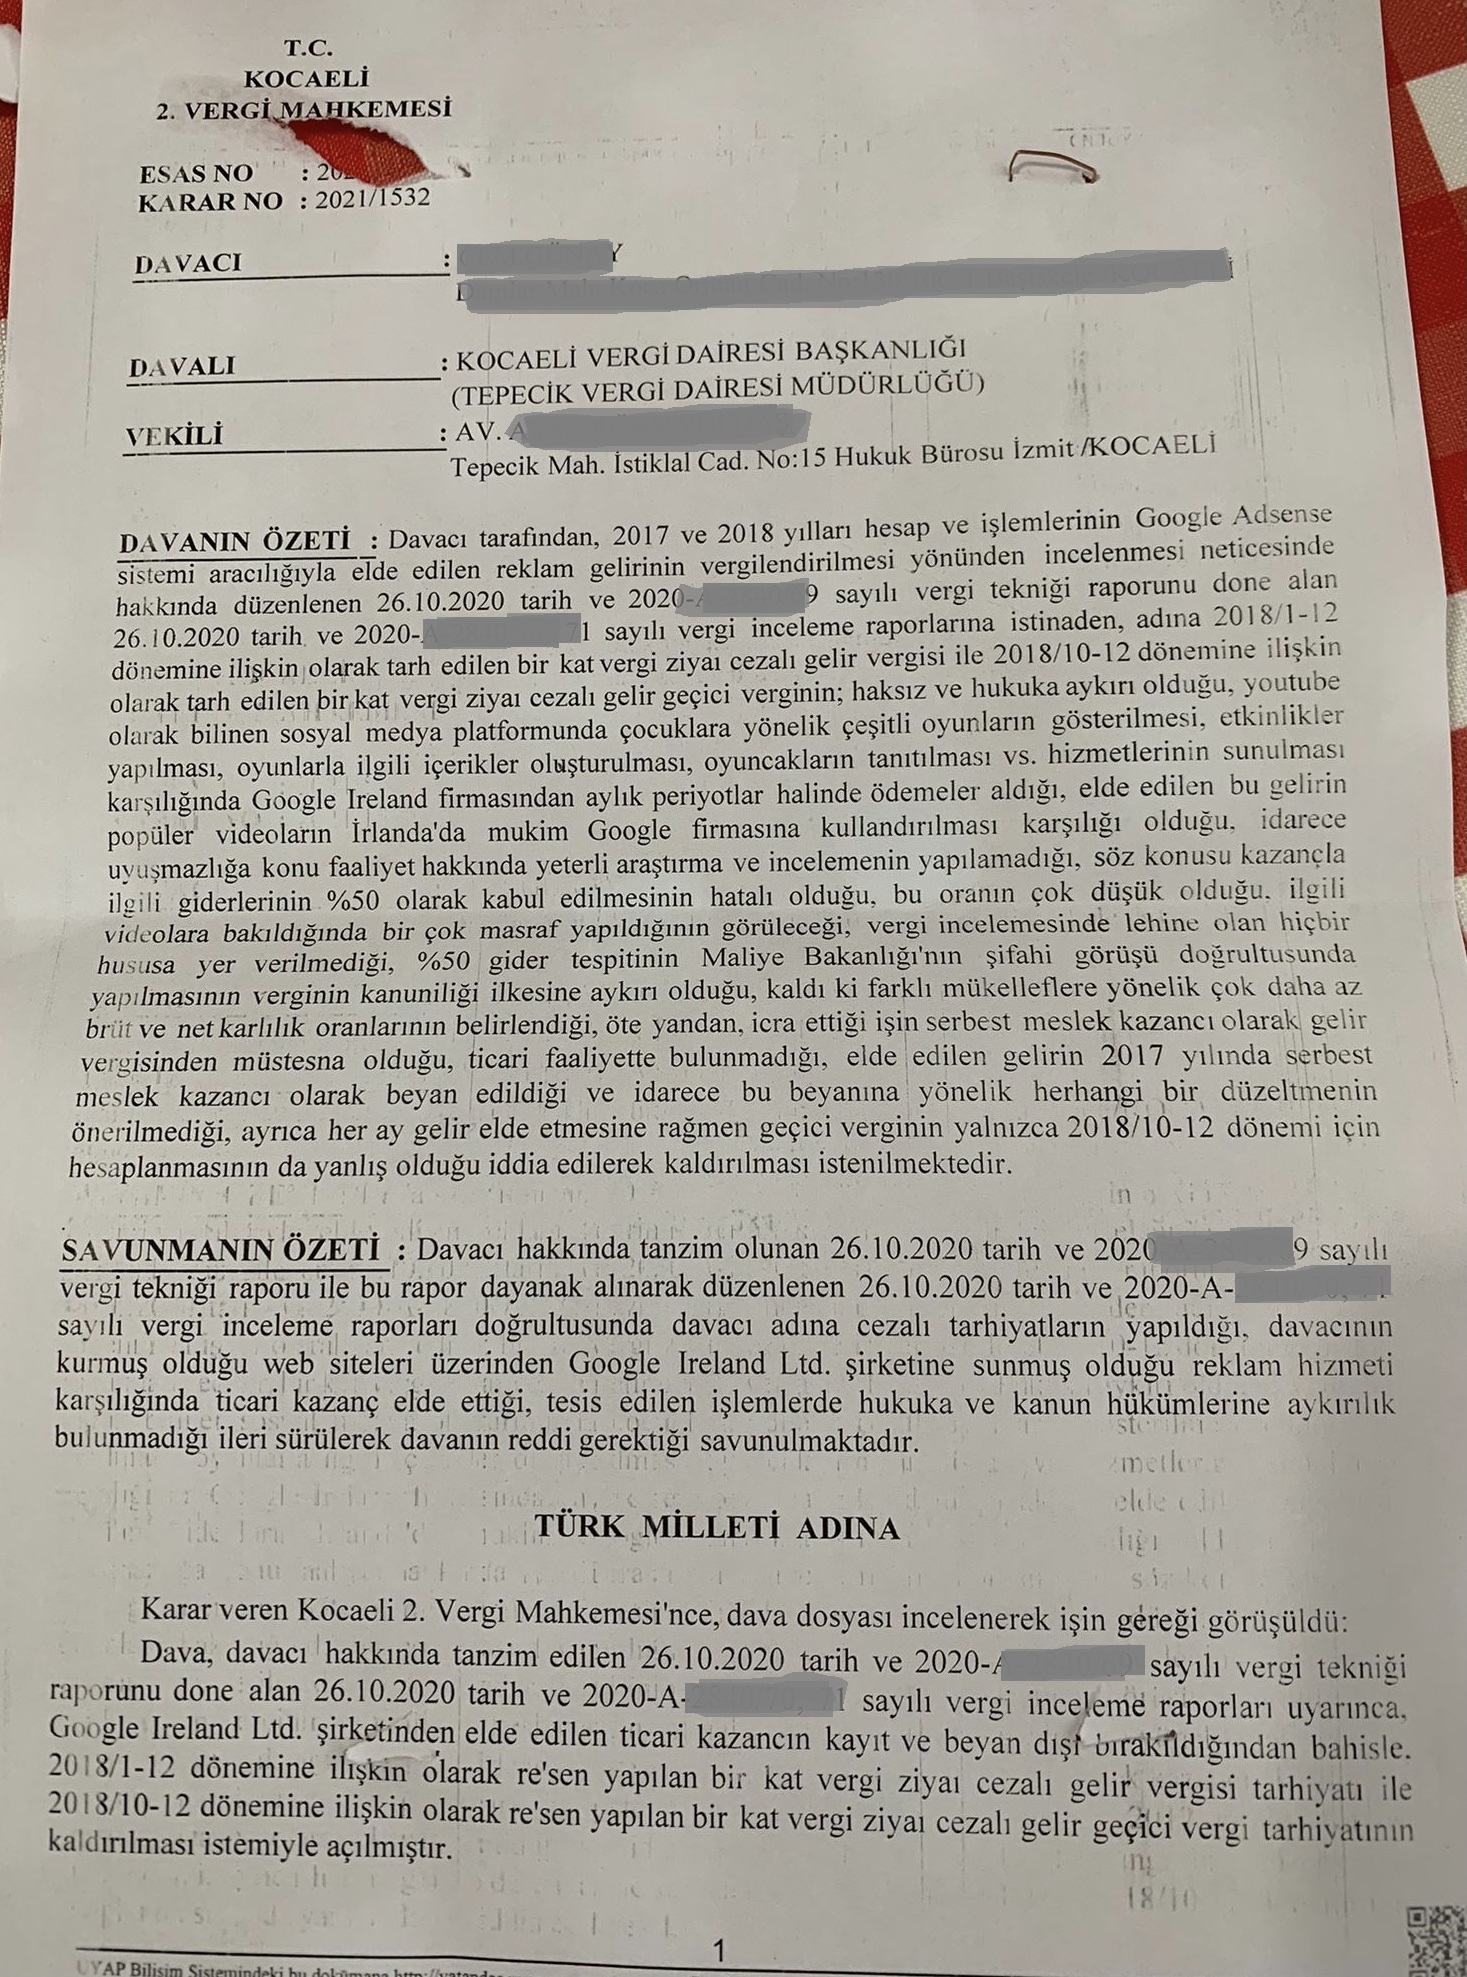
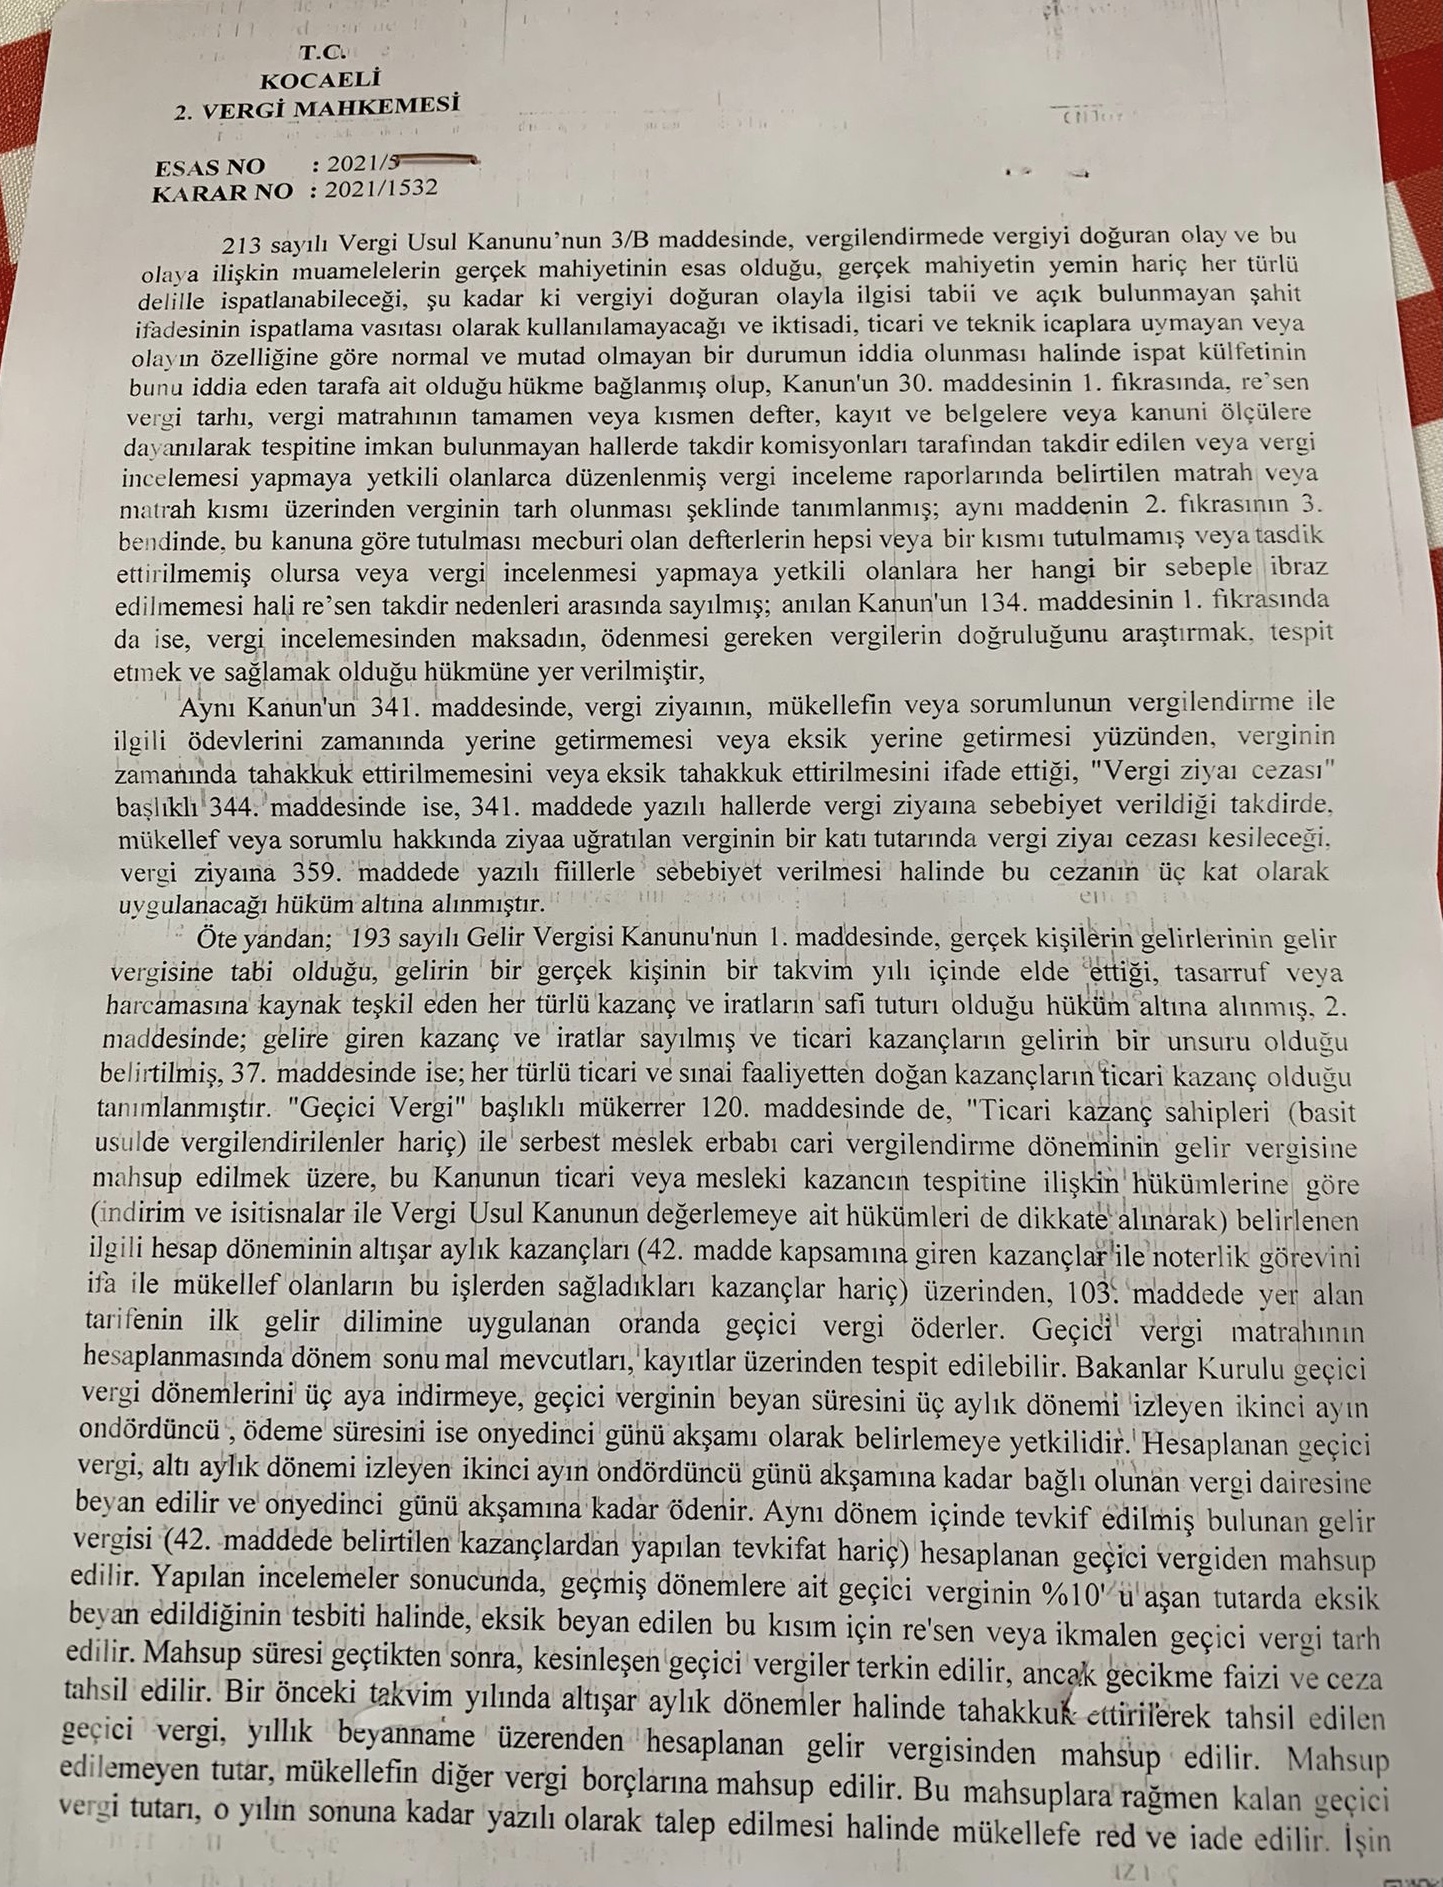
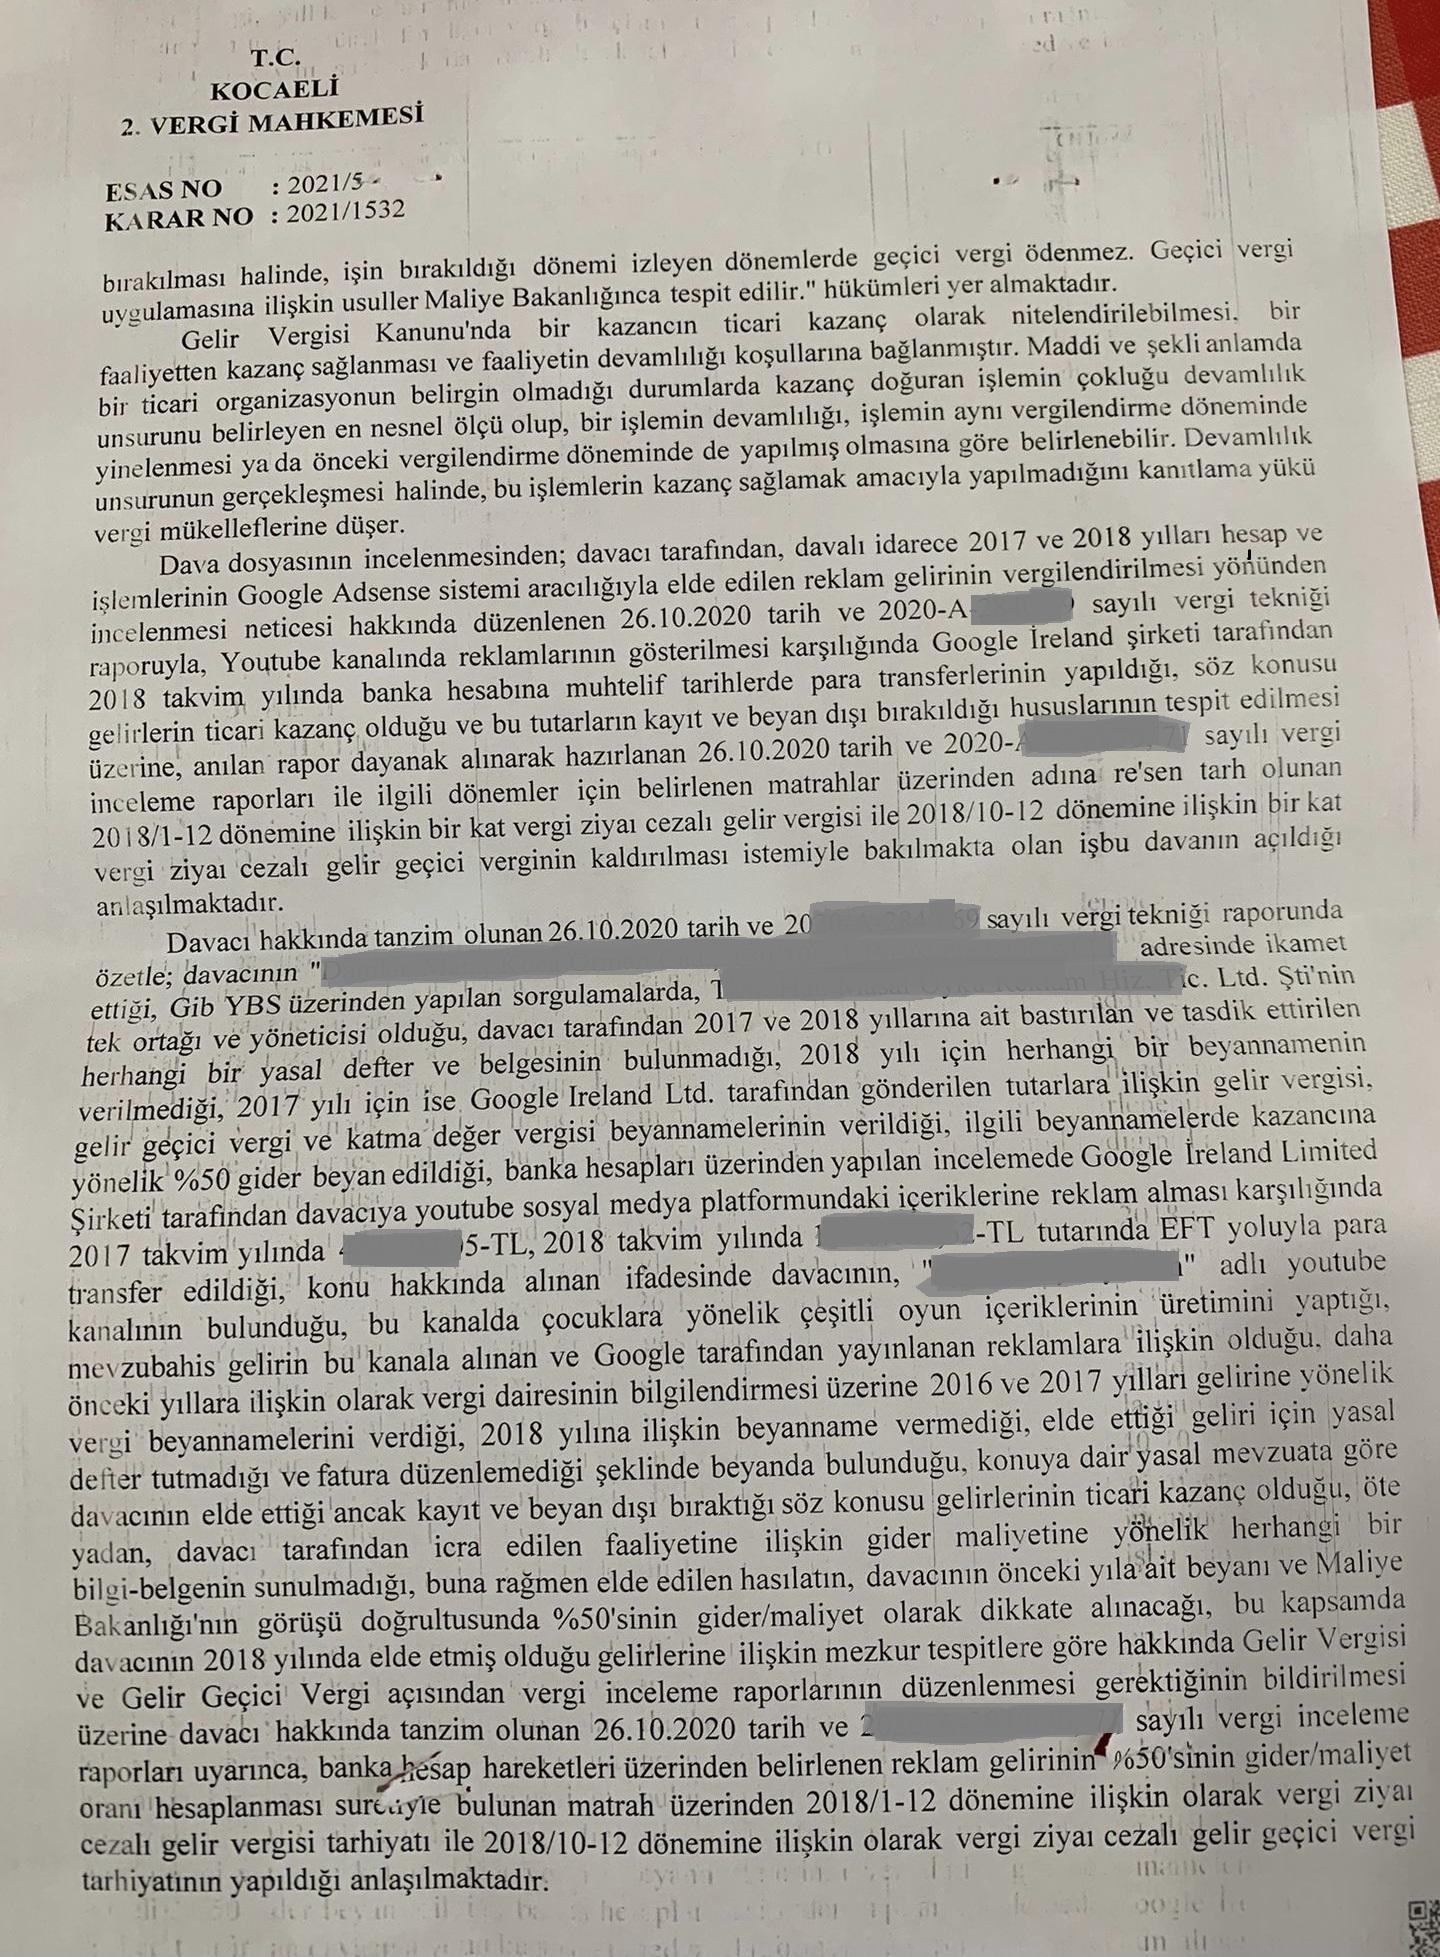
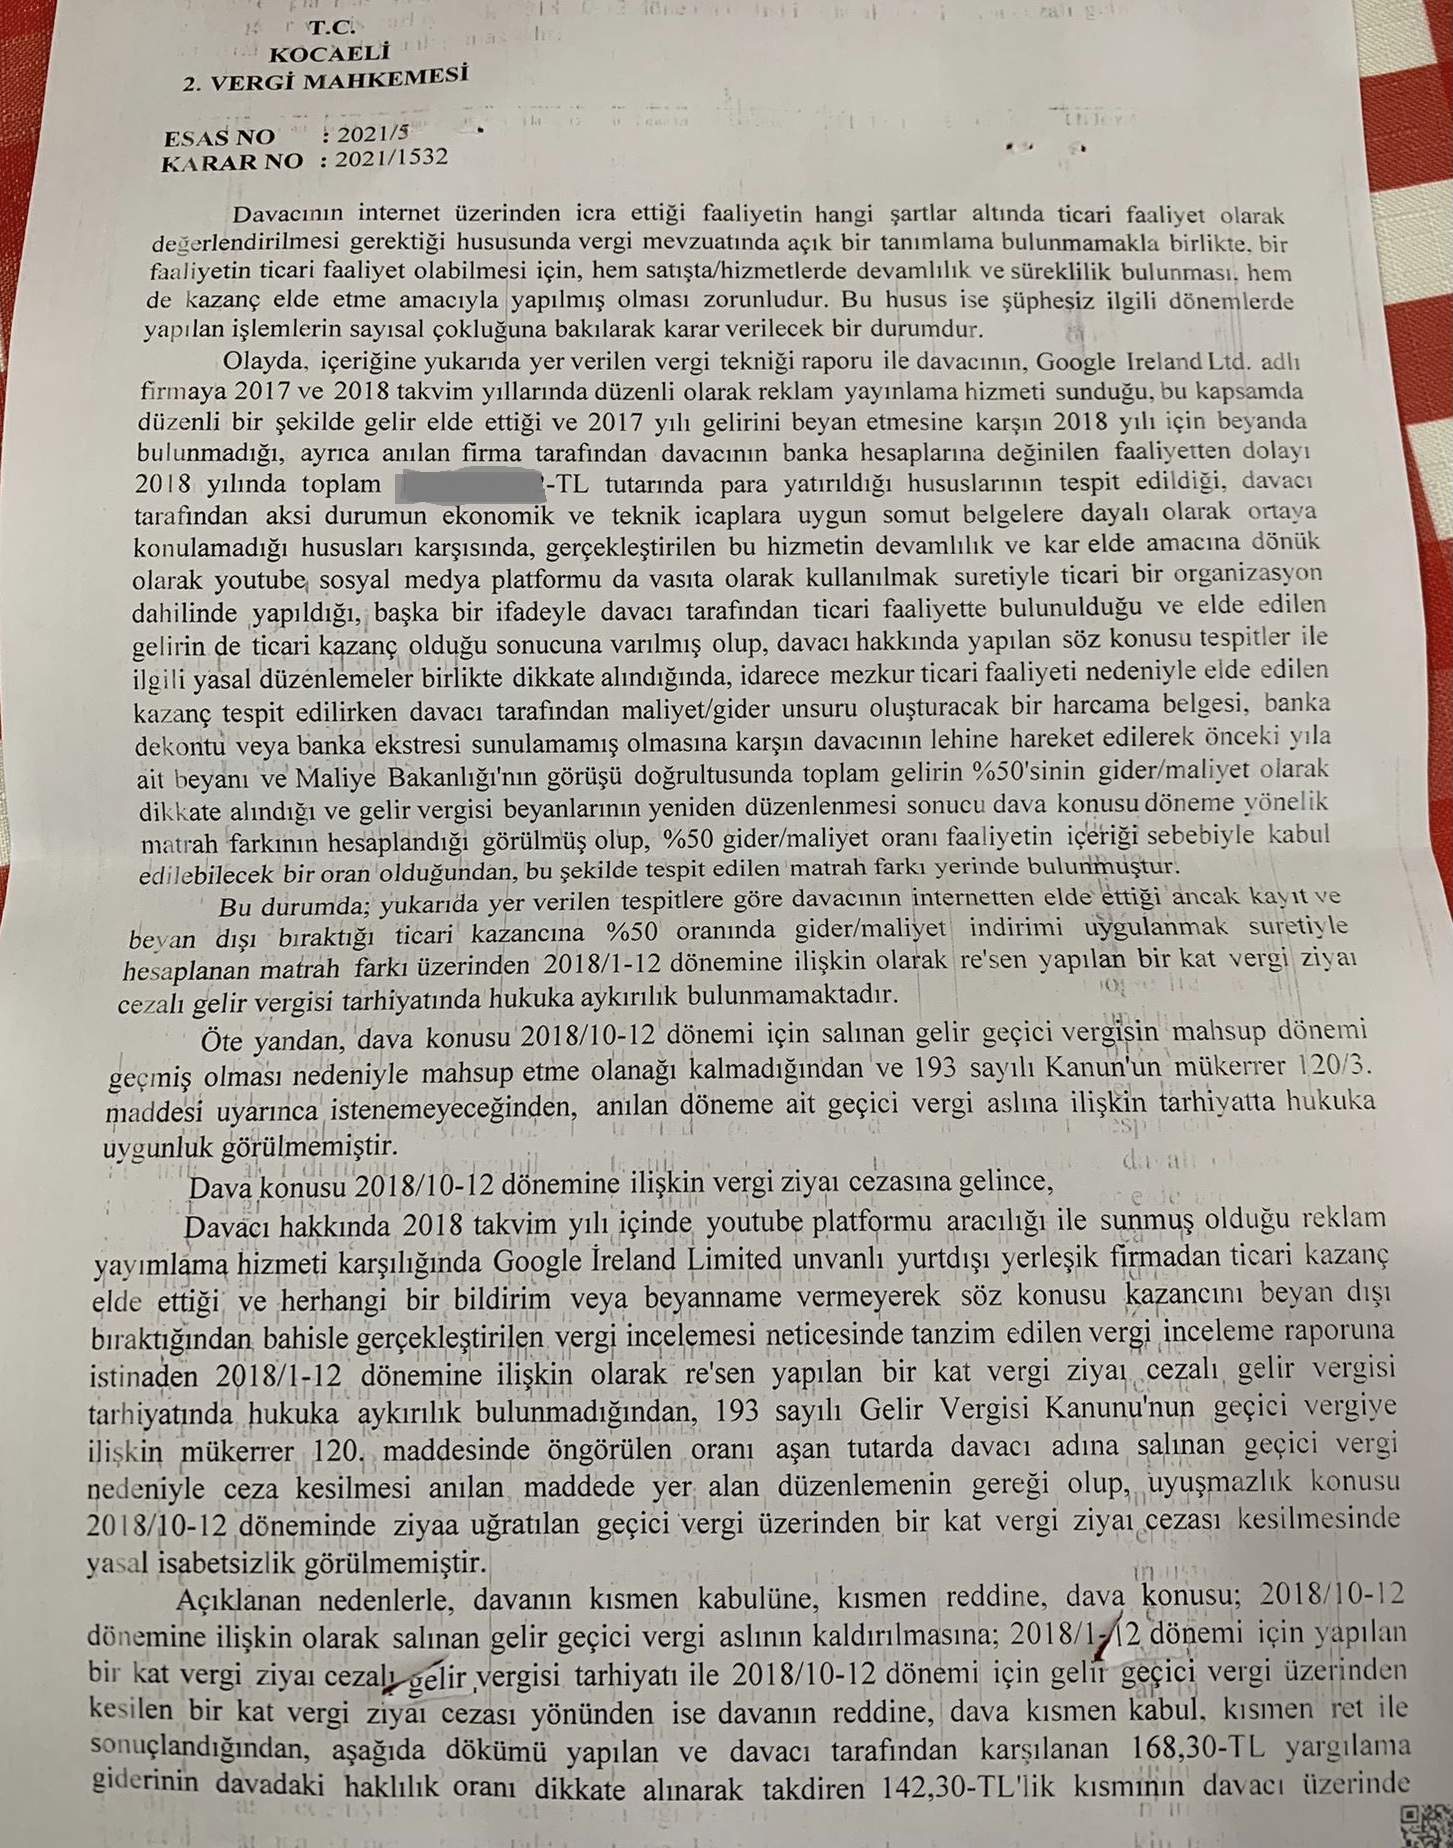
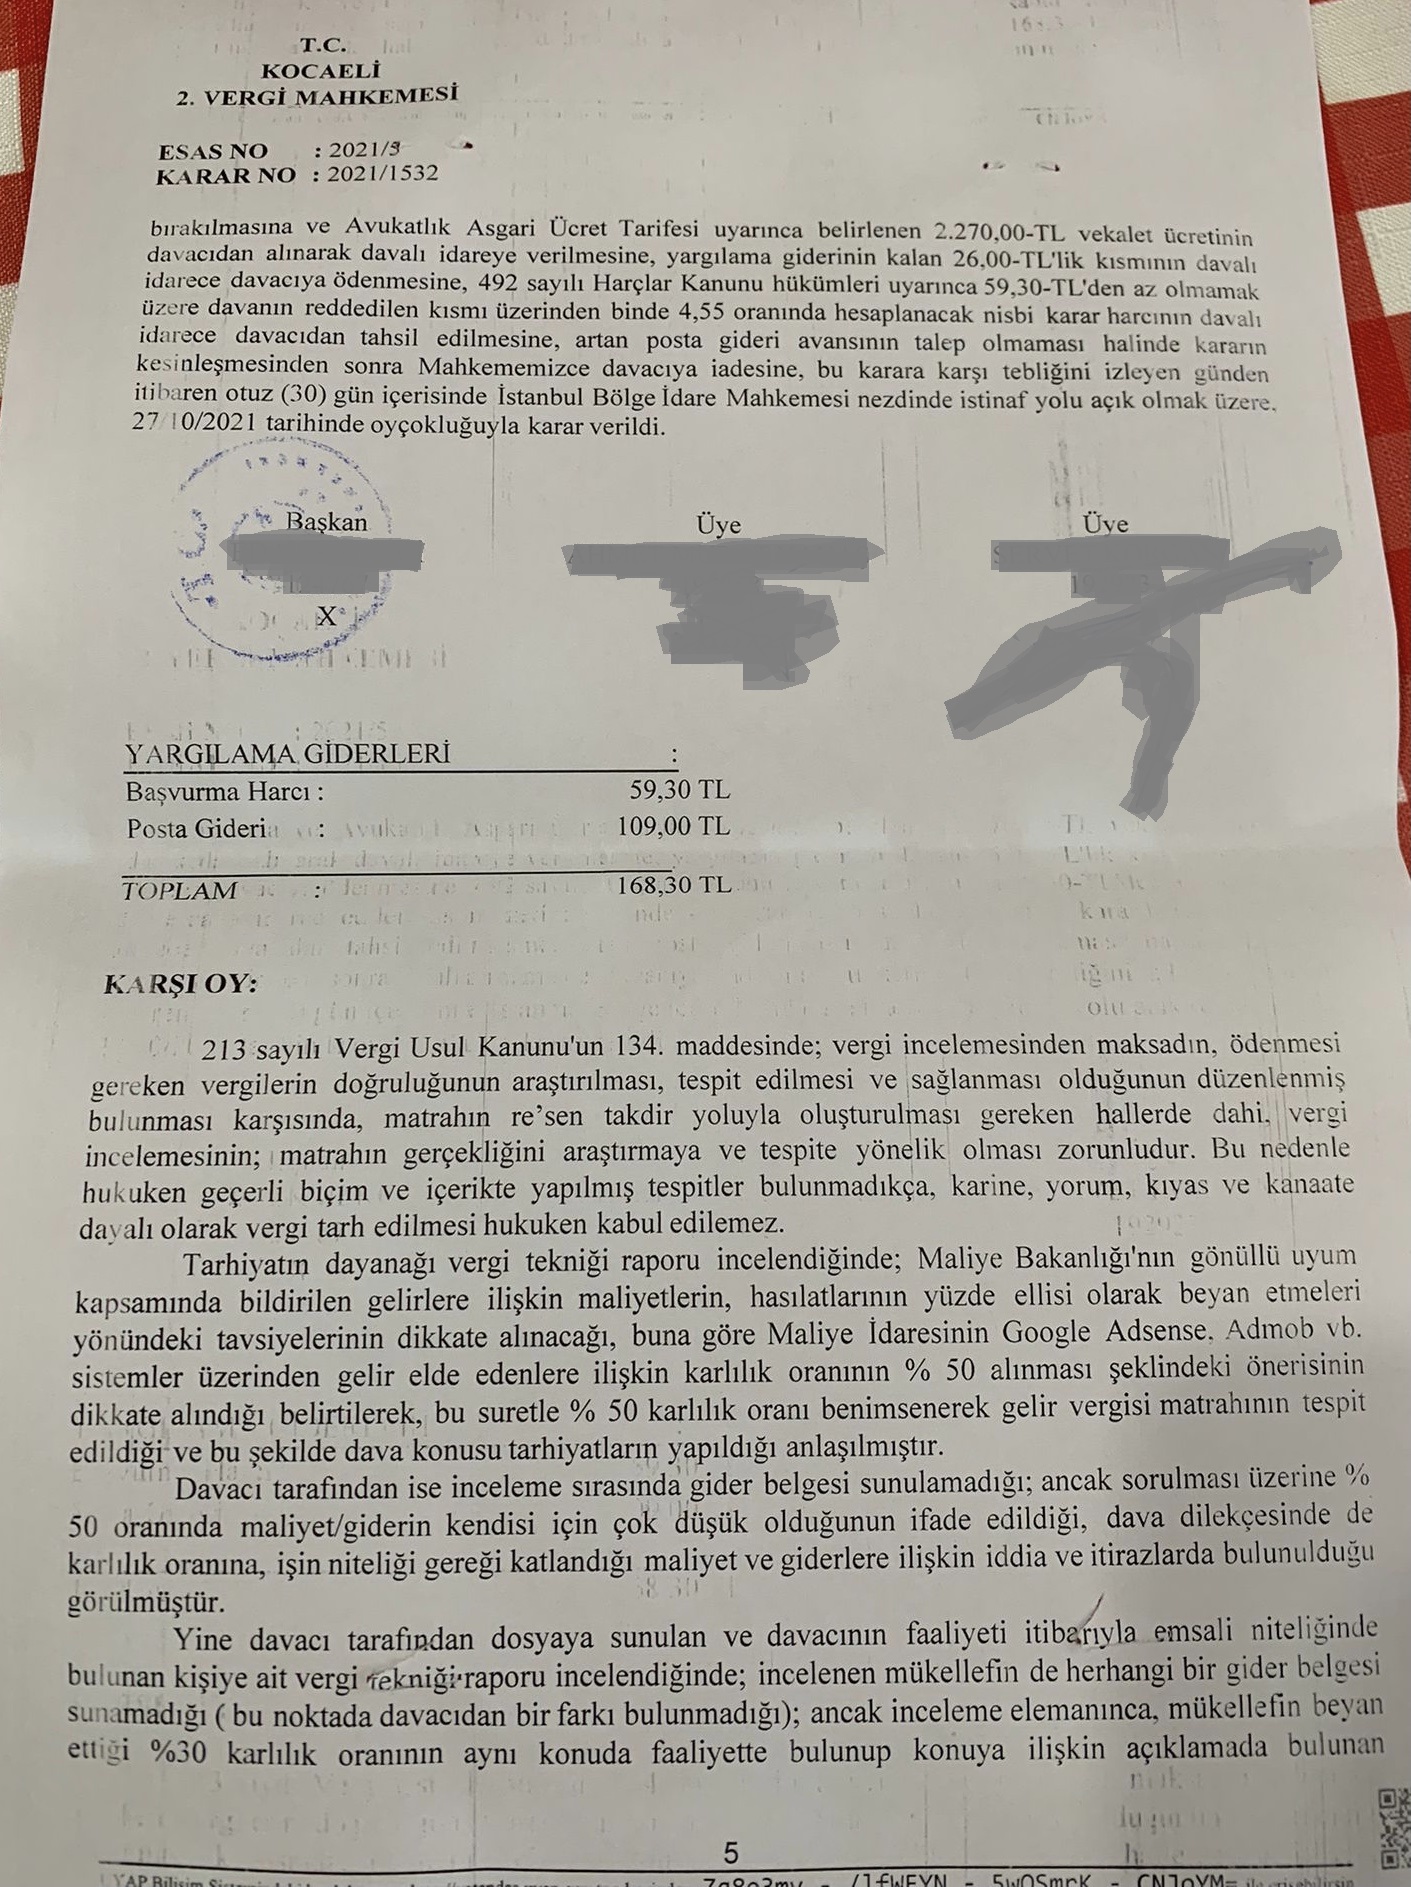
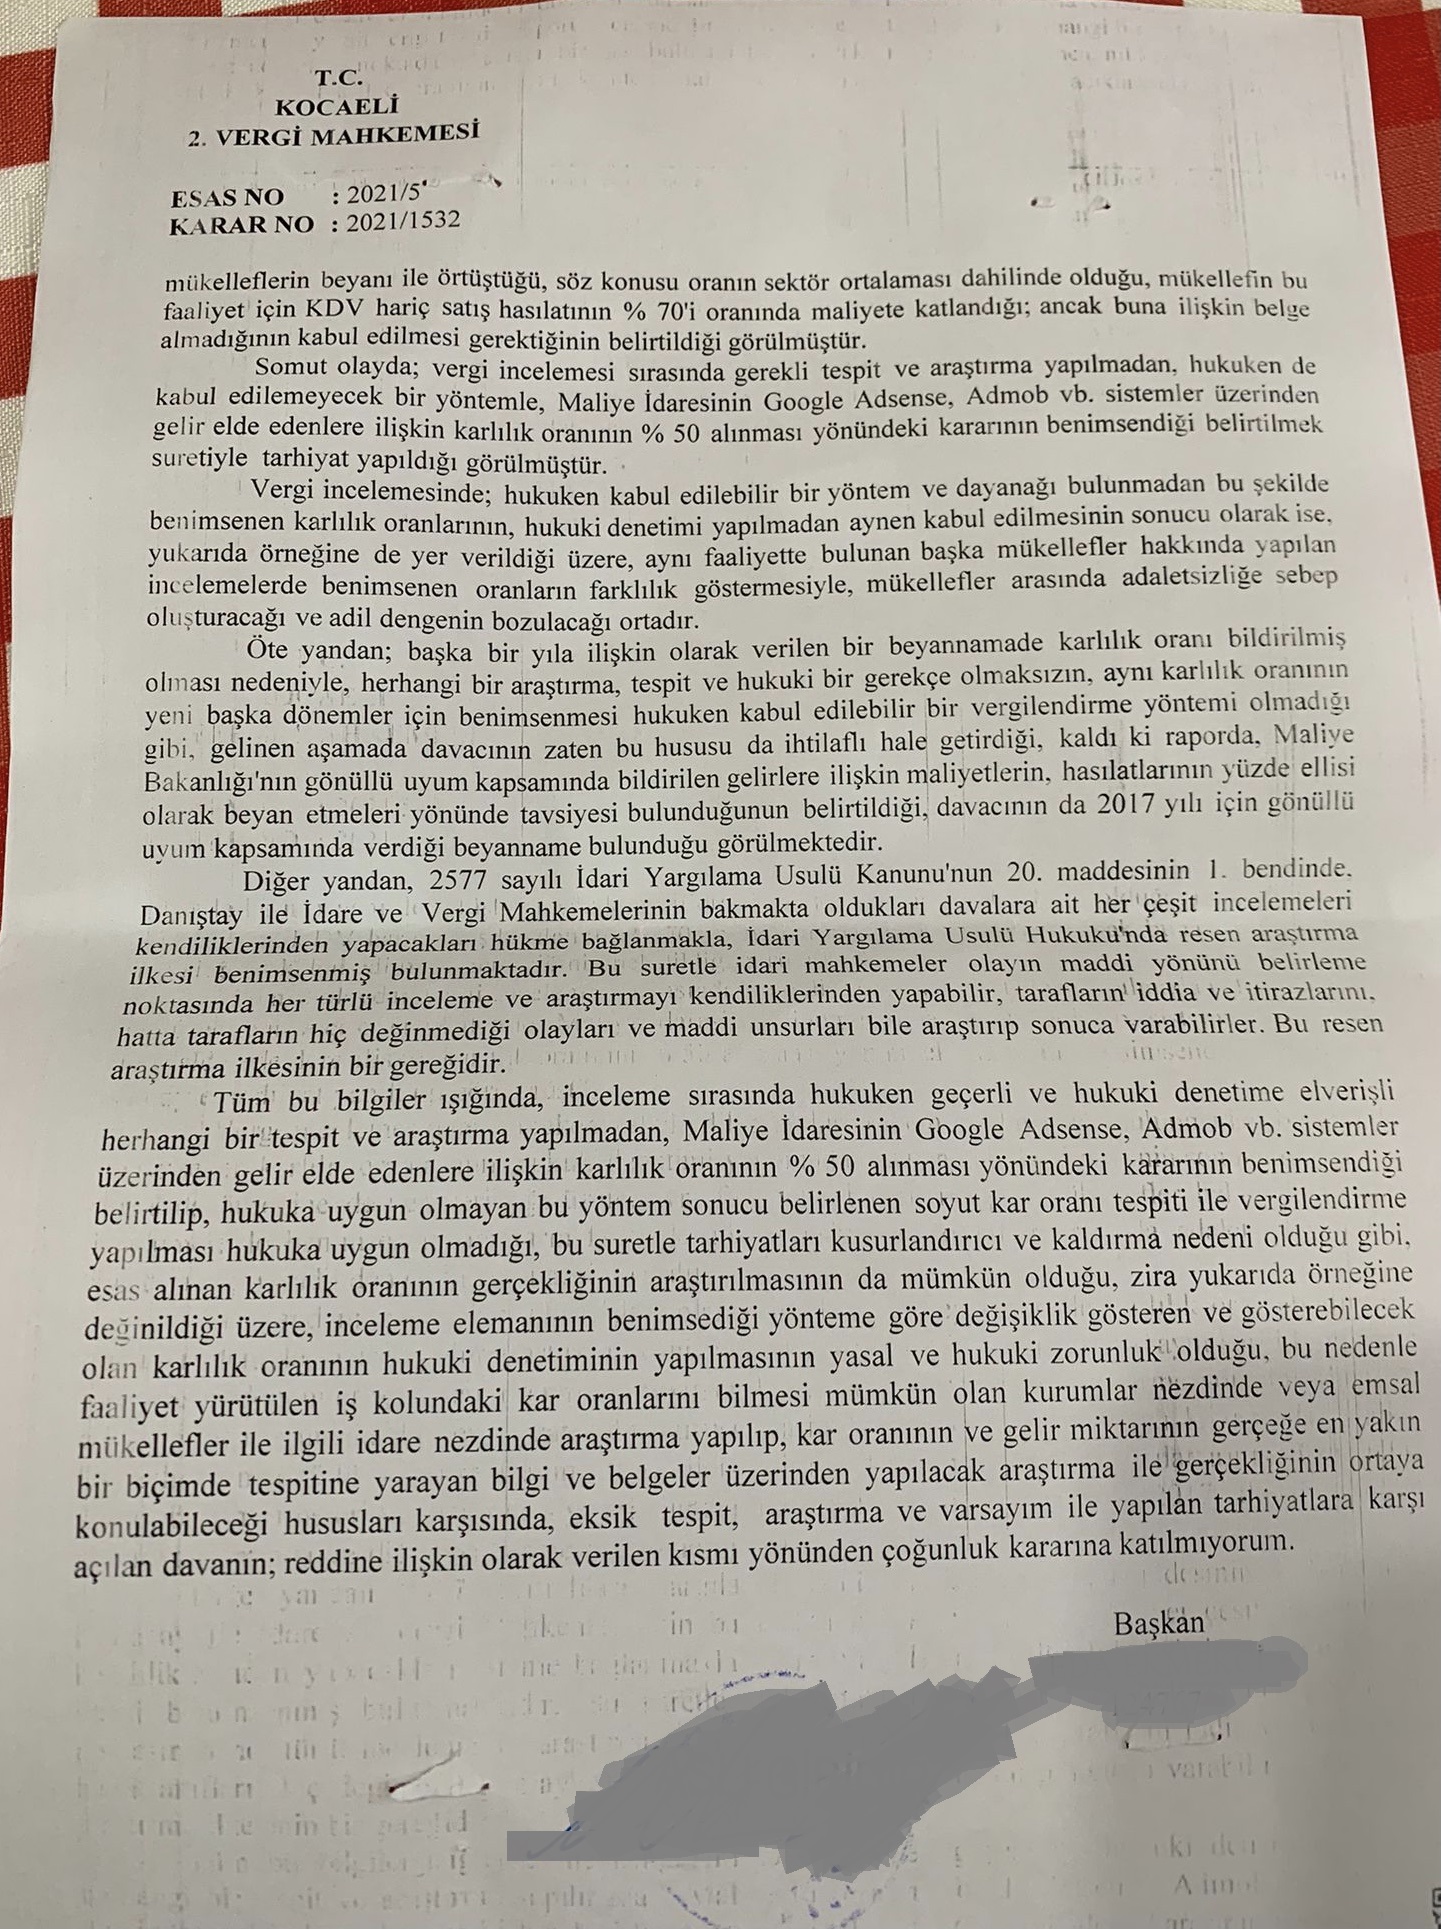
2-Tekrardan Ticaret odalarından istenilecek kar oranlarına göre (81 ilin en az bir tanesi konu hakkında bilgi verecektir)
3-Emsal vergi inceleme oranlarındaki kar oranlarına göre,
4-İnceleme döneminde, mükellefin bulunduğu ilde veya yakın illerde Maliye Bakanlığı'na youtuber olarak vergi kaydı yaptırmış olan kişilerin yıllık gelir vergisi beyannamesiyle beyan etmiş oldukları kar oranlarına göre,
5-Mükellefin beyan etmiş olduğu kar oranına göre (mükellef %50 kar oranı çok yüksek, emsal inceleme raporları ektedir, onlara %20, %30 uygulanmıştır, bana da aynısı uygulanmalıdır demiştir)
6-Aynı ilde faaliyet gösteren kocaeli ..... vergi mahkemesinde belirtilen kar oranına göre,
7-Mükelleften belgeli veya belgesiz bütün giderleri talep edilir, mükellefin vermiş olduğu giderler (faturalı veya faturasız) kontrol edilerek, aksi ispat edilemediği sürece mükellefin beyanına göre. (kaldı ki vergi sistemimiz beyan esasına dayanır, mükelelf ha inceleme tutanağına kazancını beyan etmiş, ha gelir vergisi beyannamesiyle beyan etimiş, ikisi de aynı şeydir) Esas olan aksi ispatlanmamış olan mükellef beyanıdır.
Kayıtdışı faaliyette belge getir vs gibi şeyler olmaz. Zaten mükellef kayıt dışı belge saklama yükümlülüğü olmaz. Ama saklamışsa tabiki sunabilir. Bir arkadaşınız bütün gider evraklarını saklamış. Hepsi faturalı. Kazancın %80-i oranında gider sunmuştu. Hepsi belgeli.
Doğrusu bu şekilde olmalıdır.