• 26-01-2024, 11:59:56
    Kurumsal PLUS
    tiptu adlı üyeden alıntı: mesajı görüntüle
    Faydalı bir konu olmuş hocam elinize sağlık
    Rica ederiz, iyi forumlar👍
  • 12-02-2024, 21:14:00
    MaliMevzuat adlı üyeden alıntı: mesajı görüntüle
    Öncelikle özelge talep edildikten genel olarak geri cevap süreleri yaklaşık 3-4 ayı bulabiliyor. Ve kanun yeni çıktı muhtemelen o özelge alan arkadaşlar eski kanuna istinaden cevabi yazı almışlardır.

    Sizin özelinizde tekrar tüm arkadaşlara net olarak detaylı paylaşıyoruz;

    Eski kanun metni;
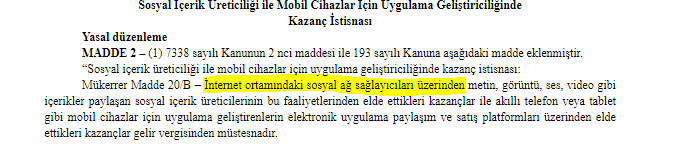
    İnternet ortamındaki sosyal ağ sağlayıcıları üzerinden metin, görüntü, ses, video gibi içerikler paylaşan sosyal içerik üreticilerinin bu faaliyetlerinden elde ettikleri kazançlar ile akıllı telefon veya tablet gibi mobil cihazlar için uygulama geliştirenlerin elektronik uygulama paylaşım ve satış platformları üzerinden elde ettikleri kazançlar gelir vergisinden müstesnadır

    Yeni kanun metni;
    İnternet ve benzeri elektronik ortamlar üzerinden metin, görüntü, ses, video gibi içerikler paylaşan sosyal içerik üreticilerinin bu faaliyetlerinden elde ettikleri kazançlar ve bu ortamlar üzerinden verilen bireysel kurs, eğitim, veri işleme ve geliştirme, ürün tanıtımı gibi hizmetlerden sağlanan kazançlar ile akıllı telefon veya tablet gibi mobil cihazlar için uygulama geliştirenlerin elektronik uygulama paylaşım ve satış platformları üzerinden elde ettikleri kazançlar gelir vergisinden müstesnadır.

    Sonuç olarak ;
    İnternet ortamındaki sosyal ağ sağlayıcıları üzerinden ibaresi değiştirilerek , İnternet ve benzeri elektronik ortamlar üzerinden ibaresi kanuna eklenmiştir, 01.01.2024 tarihinden sonra herhangi bir sosyal ağa bağlı kalmaksızın , artık kişisel web siteleri üzerinden metin görüntü ses video gibi içerik üreticileri de sosyal medya istisnası kapsamına dahil edilmiştir. ⭐👍

    Bu konuda ihtilafa düşülecek bir durum söz konusu olmayıp , istisna başvurularının nasıl yapılacağıyla ilgili olarak kaleme aldığımız yazımıza da göz atabilirsiniz.


    Yarın akşam sadece bu konuya özel olarak yazı paylaşım yapacağız ve konuyu bir daha açılmamak üzere hep beraber kapatacağız.😊👍
    Hocam selam kanunda hala "İnternet ortamındaki sosyal ağ sağlayıcıları üzerinden ibaresi" yazmakta. Acaba bir değişiklik mi oldu tekrar? Beni web sitem var ve makale ile para kazanıyorsun sen diyerek reddediyor vergi dairesi ikidir. Yarın vergi dairesine giderek web adsense de dahil olduğunu bildireceğim çünkü ama kafam da karıştı biraz.

  • 13-02-2024, 00:50:38
    Kurumsal PLUS
    networx adlı üyeden alıntı: mesajı görüntüle
    Hocam selam kanunda hala "İnternet ortamındaki sosyal ağ sağlayıcıları üzerinden ibaresi" yazmakta. Acaba bir değişiklik mi oldu tekrar? Beni web sitem var ve makale ile para kazanıyorsun sen diyerek reddediyor vergi dairesi ikidir. Yarın vergi dairesine giderek web adsense de dahil olduğunu bildireceğim çünkü ama kafam da karıştı biraz.

    Tam size göre bir makalemiz var inceleyebilirsiniz👍😊

    https://www.r10.net/bilisim-hukuku/3...rkesi9989.html
  • 13-03-2024, 23:26:59
    Uygulama geliştirici olarak faydalanmak istiyorum. Örnek veriyorum uygulama içine sanal pos eklesek ve uygulama içi ödeme alsak bunu da istisna kapsamında değerlendirirler mi? Şimdiden teşekkürler.
  • 15-03-2024, 01:47:40
    Kurumsal PLUS
    Demoktrat adlı üyeden alıntı: mesajı görüntüle
    Uygulama geliştirici olarak faydalanmak istiyorum. Örnek veriyorum uygulama içine sanal pos eklesek ve uygulama içi ödeme alsak bunu da istisna kapsamında değerlendirirler mi? Şimdiden teşekkürler.
    Yeni çıkarılan kanun metninde şu şekilde geçmekte;

    …….Mobil cihazlar için uygulama geliştirenlerin, elektronik uygulama paylaşım ve satış platformları üzerinden elde ettikleri gelirler bu istisna kapsamındadır.

    (Elektronik uygulama paylaşım ve satış platformu: Yazılım geliştirme kitleri marifetiyle geliştirilen ve yayınlanan mobil uygulamalara, kullanıcıların çevrim içi ortamda göz atmasına ve indirmesine olanak tanıyan ve uygulama mağazası olarak da tanımlanan platformu ifade eder.)


    Uygulama mağazalarında yayınlanan uygulamalar üzerinden elde edilen kazançlar %15 kesinti şeklinde uygulanan sosyal medya içerik üreticiliği istisna kapsamındadır. Sizin bireysel olarak mağazalarda yer almayan bir uygulama üzerinden elde edeceğiniz gelirler istisna kapsamına girmez.